
製造業・組立業のERP ── 受注ごとに作る製品の原価を、作っている最中に見る
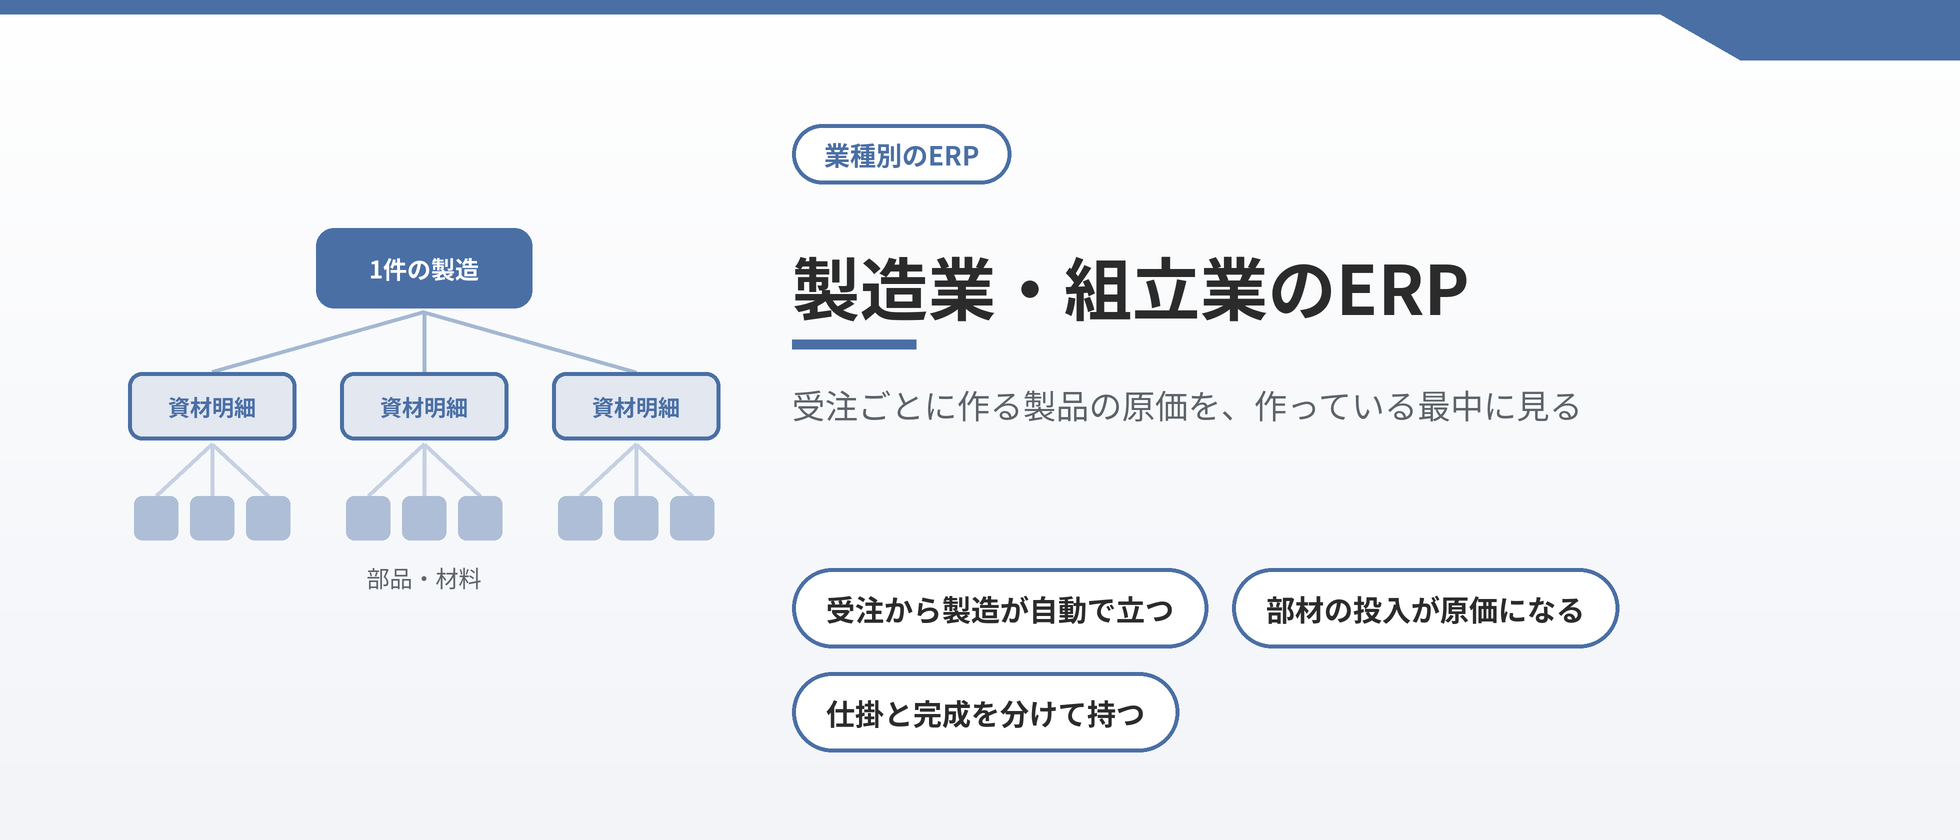
受注ごとに製品を製造する会社や組み立てる会社では、1件ごとに構成も工数も変わります。それにもかかわらず、製品ごとの原価を把握できるのは、完成し、月次の締め処理を終えたあとになりがちです。この記事は、製造業・組立業で繰り返し現れる管理の課題と、RobotERPツバイソでその課題をどう解決するかを、機能に即してまとめたものです。対象は、受注ごとに仕様が変わる製造と、製品を一定の数量(ロット)ごとに製造指図書を発行して作る製造です。個別受注生産、装置・機械の組立、電気・電子機器や金属加工の受注品、試作・特注品の製作、ロット単位の生産のいずれも、製造指図書ごとに原価を集計する点で共通します。個別のお客様に触れず、この業種に共通する課題として説明します。
原価計算基準は、種類の異なる製品を個別に生産する場合の個別原価計算と、同種の製品を反復して連続的に生産する場合の総合原価計算を区別して定めています。この記事が扱うのは前者で、製造指図書ごとに原価を集計する方法です。同じ製品でも、一定の数量(ロット)ごとに特定の製造指図書を発行し、そのロットの原価を集計する場合は、個別原価計算の方法を使います(ロット別個別原価計算)。同種の製品を連続して生産し、期間ごとに原価を集計する場合は総合原価計算で、この記事では扱いません。扱う業務は原価計算・在庫・調達・管理会計で、工程の日程計画(生産スケジューラ)や設備の制御は、この記事では扱いません。
この業種で繰り返し起きる6つの課題
-
製造指図書の
実績原価が 残らず、見積が 採算割れする 
受注ごとに構成が変わる製品で、過去の製造指図書の実績原価が残っていないと、それを見積の根拠にできません。その結果、受注後に採算割れが判明することがあります。
-
製造指図書の
予算超過が、完成して から 分かる 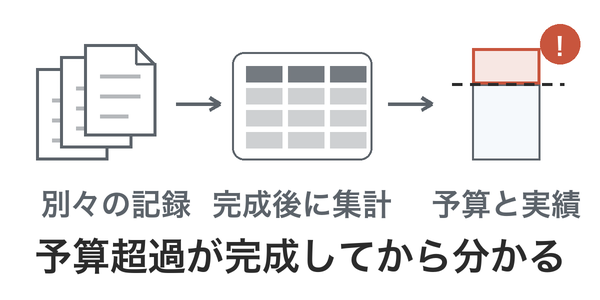
製造指図書の原価は、部材の払出・外注加工の仕入・工数として別々に記録されます。製造が数か月にわたる製品で、原価と予算の比較を完成後に表計算ファイルで行っている会社では、予算の超過が完成してから分かります。
-
部材の
不足が 着手後に 分かり、入荷待ちで 遅れる 
部材の発注は購買が、製造の進捗は現場がそれぞれ管理していても、製造指図書ごとに不足している部材を把握できません。着手後に部材の入荷待ちで作業が遅れることがあります。
-
加工・組立の
工数が、製造指図書の 原価から 漏れる 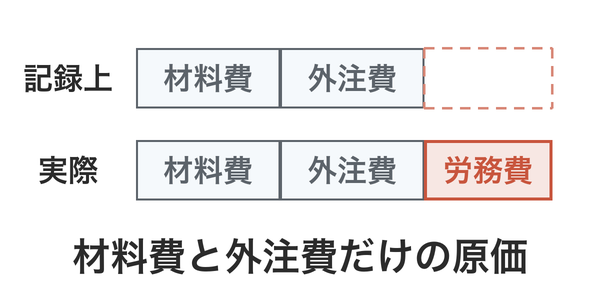
工数を業務システムとは別の表計算ファイルなどで記録している会社では、その工数が製造指図書の原価に算入されません。材料費と外注費だけで原価を判断することになります。その原価をもとにした次の見積にも、工数分の原価が算入されません。
-
製造間接費が
配賦されず、受注ごとの 粗利が 高く 見える 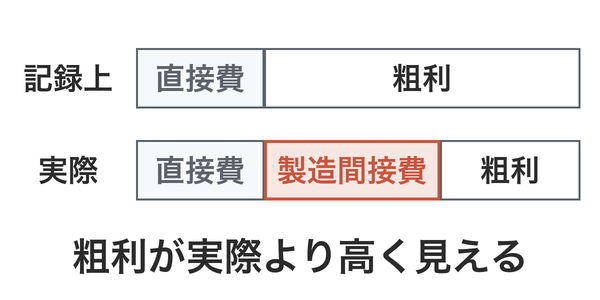
製造間接費を期末にまとめて配賦するか、製造指図書ごとに配賦しない会社があります。製造指図書の原価に配賦されない間は、受注ごとの粗利が実際より高く見えます。その原価は、次の見積の根拠にできません。
-
期末仕掛品の
金額を、毎期 Excelで 作り直している 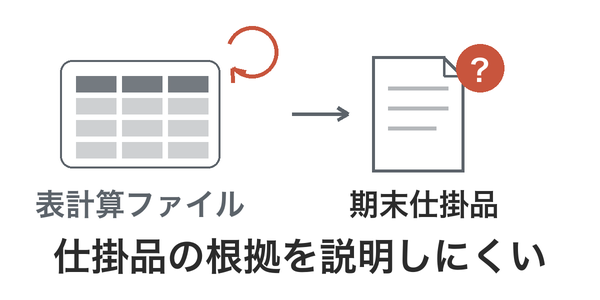
期末仕掛品の金額を表計算ファイルで毎期作成し直していると、監査などで金額の根拠を説明するのに手間が掛かります。その根拠も、そのファイルだけに残りがちです。
業種を問わず起きる課題
-
着地見込みを
出すたびに、 各部署から 数字を 集めて 数日 かかる 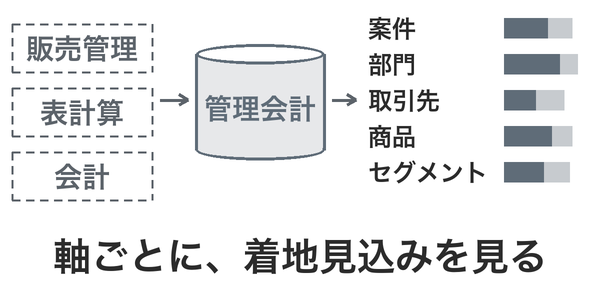
受注の見込み、進行中の案件の売上と原価、締めた月の実績が、販売管理・表計算ファイル・会計に分かれています。着地見込みを出すたびに、数字を集めて突き合わせる作業に時間がかかります。案件別・部門別の着地見込みまでは出せません。
RobotERPツバイソでは、見積・受注・発注から、月ごとの予定が管理会計に自動で計上されます。締めた月までの実績と、それ以降の月の予定を合わせたものが、当期の着地見込みです。着地見込みは、案件、部門、取引先、商品・サービスと、自社で定義したセグメントの別に確認できます。自動で計上するには、商品・サービスに計上基準と勘定の対応を設定します。
-
稟議で
承認した 見積や 発注を、 販売管理へ 入力し直している 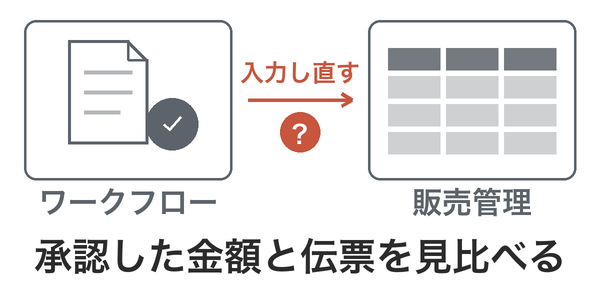
見積・受注・発注の承認を、販売管理とは別のワークフローのシステムで運用していることがあります。承認されると、同じ内容を販売管理へ入力し直します。承認した金額と伝票の金額が合っているかは、2つのシステムを見比べないと確かめられません。
RobotERPツバイソでは、見積・受注・発注の承認を、販売管理と同じシステムの中で申請できます。承認された受注や発注からは、納品や検収などのデータを自動で作成できます。自動で作成するかは、受注・発注ごとに指定します。承認後は、一般の利用者が伝票を変更できないよう、統制をかけられます。見積・受注・発注以外の稟議・届出などの申請・承認も、ツバイソワークフローの機能で、同じシステムの中で行えます。この機能はツバイソPSAの各ライセンスに含まれ、別途のご契約は不要です。
-
基幹システムに
データは あるのに、 AIエージェントで 活用できていない 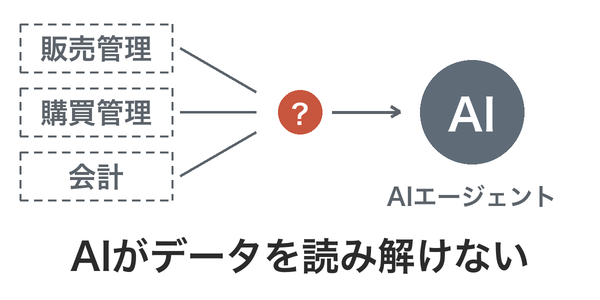
基幹システムには、販売・購買・会計のデータが大量にあります。しかし、システムごとに分かれ、案件や取引先で関連づけられていないことがあります。項目が何を意味するかが、AIエージェントには分からないこともあります。そのため、AIエージェントはデータどうしの関係を把握できず、システムをまたいだ集計や分析に活用しにくくなります。
RobotERPツバイソでは、案件・見積・受注・発注から請求・原価・債権債務までが、相互に関連づけたデータとして記録されます。Tsubaiso Intelligenceは、業務データの意味と、データどうしの関係をAIエージェントに提供します。決まった帳票にない切り口でも、ふだんの言葉で尋ねると、AIエージェントが集計します。
-
AIエージェントを
使いたいが、 統制する 基盤がなく、 進め方も 分からない 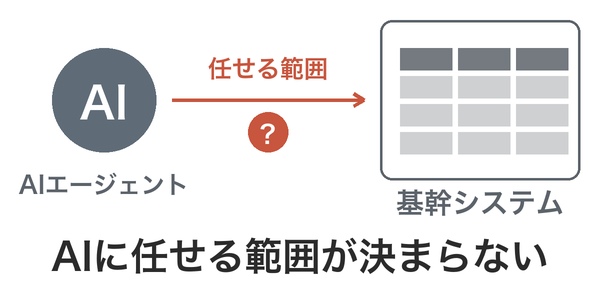
AIエージェントに基幹システムを操作させると、入力のチェックや承認、権限の制限が働くかが分からないことがあります。何をどこまで任せるかも決めにくく、試験導入から本番の業務へ広げにくくなります。
RobotERPツバイソでは、AIエージェントができる操作は、そのAIエージェントを使う人に許された操作の範囲に限られます。AIエージェントからの登録にも、画面から入力した場合と同じ入力規則の検証がかかります。確定・送信・支払の前には、画面から操作した場合と同じく、設定した承認を経ます。誰が何を行ったかは記録に残ります。作業の順序と、人の承認を挟む場所は、Tsubaiso Intelligenceのスキルが定めます。まずは、社員のAIエージェントに会社の手順と、承認者などの決まりを持たせるところから始められます。
1. 製造指図書の実績原価が残らず、見積が採算割れする
同じような製品でも、受注ごとに仕様が変わります。過去の製造指図書ごとの実績原価が、記録として残っていない状態では、実績原価を見積の根拠にできず、担当者の経験に頼ることになります。その結果、受注後に採算割れが判明することがあります。
2. 製造指図書の予算超過が、完成してから分かる
受注ごとに構成が変わり、製造が数か月にわたる製品では、製造指図書ごとに原価の予算を立てて製造を進めることがあります。製造中に発生する原価のうち、部材の払出(材料費)と、めっきや熱処理などの外注加工の仕入(外注加工費)は別々の伝票に、加工・組立・検査の工数(労務費)は作業日報などに記録されます。製造指図書ごとの原価を予算と比べるには、これらの記録から金額を製造指図書ごとに集計し直す必要があります。その集計を、完成し、月次の締め処理を終えたあとに表計算ファイルで行っていると、予算を超えた製造指図書が、完成してから分かります。製造の途中であれば、残りの外注加工や作業の手配を見直す余地があります。
3. 部材の不足が着手後に分かり、入荷待ちで遅れる
部材の発注は購買が、製造の進捗は現場が管理します。それぞれが管理していても、製造指図書ごとに、どの部材がいくつ必要で、現時点で不足している部材は何かを把握できません。そのため、着手後に部材の入荷待ちで作業が遅れることがあります。
4. 加工・組立の工数が、製造指図書の原価から漏れる
加工・組立・検査に掛かった時間は、製品の原価を構成します。ところが工数を業務システムとは別の表計算ファイルなどで記録していると、その工数は業務システム上の製造指図書の原価に算入されず、材料費と外注費だけで原価を判断することになります。工数を製造指図書と紐づけて記録する手間も増え、入力漏れが生じやすくなります。その原価をもとに次の案件の見積を作成すると、その見積にも工数分の原価が算入されません。
5. 製造間接費が配賦されず、受注ごとの粗利が高く見える
工場では、電力・水道などの光熱費、設備の減価償却費、生産管理や品質管理を担う間接部門の人件費が、特定の受注に結びつかない費用として発生します。こうした製造間接費は個々の製造指図書に直接集計できないため、基準を定めて各製造指図書に割り当てます。実際の発生額で配賦しようとすると、月や期を締めて発生額が確定するまで配賦できず、締めのたびに計算が必要になります。そのため、期末にまとめて配賦するか、製造原価の総額には含めても、製造指図書ごとの原価には含めない扱いになりがちです。その結果、製造指図書ごとの原価に製造間接費が配賦されていない間は、受注ごとの粗利は製造間接費の分だけ実際より高く見え、次の見積の根拠にできません。
原価計算基準は、個別原価計算では、特定製造指図書について個別的に直接費および間接費を集計し、製品原価は、その指図書に含まれる製品の生産完了時に算定すると定めています(三一)。
6. 期末仕掛品の金額を、毎期Excelで作り直している
期末仕掛品の金額を、表計算ファイルで毎期作成し直していると、根拠の説明に手間が掛かります。監査で説明する根拠も、その表計算ファイルにしか残らないことになりがちです。
RobotERPツバイソでの解決方法
受注から制作指図を、自動で作成する
受注の明細のうち、受注ごとに製造する商品・サービスとして設定した明細について、受注の画面で作成を指示すると、対象の明細ごとに制作指図(製造業でいう製造指図書にあたる、製造の指示と原価の集計単位)がまとめて自動で作成されます。受注の承認を契機に作成する設定もあります。受注と制作指図を別々に登録する必要はありません。
制作指図には原価計算票が自動で作成されます。原価計算票で月ごとに集計を実行すると、直接材料費・直接労務費・直接経費(外注加工費を含む)・製造間接費が制作指図ごとに集計されます。購入した部材をどの費目に集計するかは、勘定科目の設定に従います。
実績原価は、制作指図と原価計算票に記録されます。次の見積は、類似する過去の制作指図の実績原価を参照して作成できます。
制作指図ごとに、予算と実績原価を完成の前に対比する
制作指図ごとに、調達予算・部材投入予算・人件費予算・制作間接費予算を合計した金額と、承認で確定した予算の総額を並べて確認できます。部材投入予算は、ツバイソIMAをお使いの場合に在庫から投入する部材の予算です。その金額は、投入明細に部材と数量を登録・変更した時点の、部材のマスタの単価で算出されます。予算の総額と、原価計算票が集計した実績原価を対比できます。ツバイソIMAをお使いの場合は、在庫から投入した部材の原価も実績原価に集計されます。原価計算票の集計は、制作指図の完成を待たずに月ごとに実行でき、実績原価は費目ごとに集計されます。このため、完成を待たずに、予算との差異と、実績原価の費目別の内訳を確認できます。
部材の投入を、制作指図ごとの明細で記録する
制作指図に部材の投入明細を紐づけ、どの部材をいくつ投入するかを、制作指図ごとに記録します。部材の構成は、制作指図ごとに投入明細として登録します。ツバイソIMAをお使いの場合、投入した部材は在庫から払い出され、その金額が直接材料費として原価計算票に集計されます。この場合は、投入明細ごとに、在庫を引き当てたか、投入したかの状況を確認できるため、引当できていない部材を制作指図ごとに把握できます。
部材の調達が必要な場合は、制作指図から調達依頼や発注を自動で作成できます。制作指図から、紐づく調達依頼と発注を参照できます。
部品の加工や組立を外部へ委託する取引のうち、資本金・従業員数の区分に当たる取引には、製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(取適法)が適用されます。取適法が適用される取引では、委託したときに給付の内容・代金の額・支払期日などを直ちに書面または電磁的方法で明示し、支払期日は給付を受領した日から起算して60日以内で、できる限り短い期間に定めます。発注から支払までの記録は案件ごとに保存され、納品を登録していれば、発注の内容と給付の受領日を事後に確認できます。
在庫の増減を、受入と払出の記録で管理する
ツバイソIMAでは、在庫の増減がすべて受払履歴として記録されます。仕入の検収と製造実績の受入で増え、製造への投入と売上の納品で減ります。制作指図から在庫へ返却した部材は、受入として記録されます。承認した棚卸差異による在庫の調整と、移動の指示による倉庫間・棚間の移動も、受払履歴に記録されます。廃棄は、一般入出庫(納品・検収・製造に関連しない入出庫)で登録できます。
在庫は倉庫・棚・ロットの単位まで管理できるため、どの倉庫のどの棚にいくつあるかを、システム上の帳簿在庫で確認できます。在庫品の原価計算方法は商品・サービスごとに設定します。評価方法は移動平均法で、売上原価対立法の商品・サービスではロット別移動平均法も選べます。
移動平均法では、部材を受け入れるたびに、受け入れる前の在庫の金額と受け入れた金額を合わせて平均の単価を計算し直し、払い出す部材の単価を払出の時点で決めます。月末や期末を待たずに、払い出した部材の金額と在庫の金額が決まるため、製造の途中でも制作指図の材料費を確認できます。払出の単価は在庫全体の平均で決まるため、仕入の単価が変わっても、その変動を平準化した単価で材料費が計算されます。
| 原価計算方法 | 考え方 | 選べる評価方法 |
|---|---|---|
| 売上原価対立法 | 払い出すたびに、売上原価を記録する | 移動平均法・ロット別移動平均法 |
| 三分法 | 期末の棚卸高から、売上原価を算定する | 移動平均法 |
| 原価計算対象外 | 在庫の原価を計算しない商品・サービスに設定する | ─ |
税務上の棚卸資産の評価方法は、法人税法施行令が定める方法から選び、所轄の税務署長へ届け出ます。届出がない場合は、最終仕入原価法で評価します。システムで選べる評価方法は、上の表の移動平均法とロット別移動平均法です。届け出る評価方法とシステムで設定する評価方法をどう対応させるかは、各社でご判断いただきます。当社はこの2つの評価方法の範囲で、システムの設定をご支援します。
社内の工数を、原価に算入する
工数は、作業内容別・取引先別・案件別・社員別に集計されます。工数を原価へ換算する時間単価は社員ごとに登録し、適用期間を指定して改定すれば、改定後に割り当てる作業から、新しい単価で原価が計算されます。
ライセンスは、フル機能・営業機能・プロマネ機能・調達機能・経費精算・工数登録といった役割別に分かれており、必要な範囲だけを付与できます。加工・組立・検査の作業者には工数の入力に必要な範囲を、製造を管理する担当者には制作指図と作業の割当の管理に必要な範囲を付与する構成にできます。
工数は、制作指図や間接作業の区分を選んで入力します。勤怠を日ごとに入力している場合は、作業者ごと・日ごとに、勤怠の実働時間に対して工数が足りない時間と、超えている時間を確認できます。このため、工数を月次で申請する前に、入力漏れや、実働時間を超えて入力された時間を把握できます。
製造間接費を、直接作業時間で配賦する
工場全体にかかる製造間接費は、次の3つの段階で制作指図に配賦します。①と②は期首に正常配賦率(原価計算基準では予定配賦率)を定める段階で、③は毎月、制作指図に配賦する段階です。①で部門別に集計する基準(床面積・人数など)と、②③で使う基準(直接作業時間)は異なります。
| 段階 | 行うこと | 配賦の基準 | 時期 |
|---|---|---|---|
| ① 製造間接費を部門別に集計する | 製造間接費の予定額を、製造部門ごとに集計する。部門個別費はその部門へ直接集計し、複数の部門に共通する費用(部門共通費)は各部門へ配賦し、補助部門の費用は製造部門へ配賦する | 床面積・人数・用役の提供量など | 期首 |
| ② 正常配賦率を求める | 製造部門ごとの製造間接費の予定額を、その部門で1年間に見込む直接作業時間で割り、1時間あたりの正常配賦率を求める | 直接作業時間(1年間の予定) | 期首 |
| ③ 制作指図へ配賦する | 正常配賦率に、制作指図ごとの実際の直接作業時間を乗じて配賦する | 直接作業時間(実際) | 毎月 |
床面積や人数は、①で製造間接費を部門別に集計するための基準で、制作指図へ配賦する基準ではありません。制作指図へ配賦する基準は、原価計算基準では、直接作業時間・機械運転時間など、間接費の発生と関連のある物量で、ツバイソPSAでは直接作業時間だけを使います。②で予定額を割る直接作業時間と、③で正常配賦率を乗じる直接作業時間は、同じ基準の予定と実際にあたります。
ツバイソPSAが行うのは③です。設定で製造間接費の配賦の作成を有効にし、部門と適用期間ごとに、期首に正常配賦率を登録しておくと、月次で、制作指図ごとに、作業者の部門(社員に設定した部門)ごとの直接作業時間に、その部門の正常配賦率を乗じた配賦額が計算されます。①と②の計算は、ツバイソPSAでは行いません。その元になる実績として、取引に登録した部門ごとの製造間接費は管理会計で、直接作業時間は工数で確認できます。製造間接費の実際発生額と正常配賦額との差額(配賦差異)は、ツバイソPSAでは計算せず、会計の処理で扱います。
配賦額は、原価計算票で月ごとに集計すると、その制作指図の製造間接費に算入されます。期末を待たずに、製造間接費を含めた実績原価を制作指図ごとに確認でき、次の見積でも、その実績原価を参照できます。
原価計算基準は、間接費は原則として予定配賦率によって各製造指図書に配賦すると定めています(三三)。予定配賦率は、各部門の間接費の予定額を、同じ期間のその部門の予定配賦基準で割って求めます。予定配賦率の計算の基礎となる予定操業度は、原則として一年または一会計期間において予期される操業度で、直接作業時間・機械運転時間・生産数量など、間接費の発生と関連のある物量の基準で表します(三三)。部門共通費を適当な配賦基準によって関係各部門に配賦し(一七)、補助部門費を製造部門に配賦する(一八)手続は、第二章「実際原価の計算」の部門別計算として定められています。部門ごとの間接費の予定額も、一般に、同じ手続で部門別に集計します。
仕掛品と完成品を、原価として区分して管理する
制作指図ごとに、仕入経費・経費精算・工数・製造間接費と、在庫から払い出した部材から原価を集計します。未完成の制作指図に集計した原価は、仕掛品として確認できます。部材の金額は、在庫から払い出した金額から、在庫へ返却した金額と、取り消した払出の金額を差し引いて集計されます。投入明細を登録していても、払い出す前の部材は制作指図の原価に含まれません(管理会計には、払い出す前から見込みの金額で計上されます)。
制作指図の金額は、仕入経費・工数などの登録や部材の払出に応じて随時集計される、登録済みの分の累計です。これらの金額を原価として集計するには、商品・サービスに原価の会計処理を設定しておく必要があります。制作指図の仕掛品と完成品の金額は、未完成の制作指図の原価を資産として扱う設定にしている場合に表示されます。期末など会計期間で区切った金額は、原価計算票で集計します。
完成したあとの原価の扱いは、製品を在庫として管理するか、受注ごとに製造して納めるかで分かれます。
| 製品 | 完成したとき | 販売・検収のとき |
|---|---|---|
| 在庫として管理する製品(売上原価対立法) | 原価計算票の財務記録(仕訳)で仕掛品から製品に振り替え、製造実績で入庫を実行すると、製造数量と製造原価で在庫が増える | 売上ごとに売上原価の仕訳を作成し、在庫の単価で売上原価を記録する |
| 受注ごとに製造する製品 | 完成品に振り替える | 検収されると、売上原価に振り替える |
在庫として管理する製品の制作指図は、受注によらず、案件から登録できます。原価計算票を作成したとき、または原価計算票の製造原価の合計が変わったときに、その製造原価が、制作指図から作成した製造実績に転記されます。製造が完了したら、製造実績の製造数量を実際に製造した数量に直して製造完了日を入力し、承認を経て入庫を実行します。入庫を実行すると、ツバイソIMAで製品の在庫が増えます。増える数量は製造数量、金額は製造原価です。この入庫では仕訳を作らず、会計では、完成の時点で原価計算票の財務記録により仕掛品から製品に振り替えます。売上原価対立法を設定した製品では、売上ごとに売上原価の仕訳を作成し、移動平均法(ロット別移動平均法を選んだ製品ではロットごと)の在庫の単価で、製品から売上原価に振り替えます。受注ごとに製造する製品では、制作指図が完成すると原価が完成品に、検収されると売上原価に振り替えられます。
決算に計上する期末仕掛品の金額は、原価計算票で期末の月の集計を実行し、その製造原価から財務記録を作成して計上します。このため、期末仕掛品の金額の根拠を、制作指図ごとの費目別の内訳で説明できます。
管理会計 ── 見積を作成した時点で、月ごとの粗利の見通しが立つ
見積を保存すると、管理会計に「予定」として計上される
見積の明細を保存すると、その内容が管理会計へ自動で計上されます。そのためには、商品・サービスに計上基準と勘定の対応を設定しておく必要があります。計上基準に応じて、どの月にいくら計上するかまで決まります。
| 計上基準 | 計上する月 | 1か月あたりの金額 | 製造業での例 |
|---|---|---|---|
| 検収時の計上 | 納品予定日の月 | 見積金額の全額 | 装置・特注品の納品 |
| 期間按分 | 計上を始める予定の月から期間の各月 | 見積金額を期間の月数で割った額 | 納入した装置の保守契約 |
| 実績時間にもとづく計上 | 計上を始める予定の月から期間の各月 | 見込みの金額を期間の月数で割った額 | 修理・据付など、作業時間で請求する業務 |
売上だけでなく、見積原価も同時に計上されます。つまり見積を作成した時点で、その見積の範囲について、月ごとの売上・原価・粗利の見通しが立ちます。案件ごとの見通しを表計算ファイルに転記する作業は不要です。
予定と実績を、同じ集計の軸で比較できる
案件が進むにつれて、「予定」と「実績」が管理会計のデータとして計上されます。売上の側と原価の側で、どの業務から計上されるかは次のとおりです。
| 予定 | 実績 | |
|---|---|---|
| 売上の側 | 見積・受注・納品 | 売上 |
| 原価の側 | 見積原価・調達依頼・発注・検収 | 仕入経費・工数・製造間接費の配賦・経費精算 |
集計の軸も共通で、計上月、案件、取引先、部門、商品・サービスと、自社で定義したセグメントです。予定と実績は同じ集計の軸を持つため、標準のレポートで両者を比較できます。在庫から投入する部材も、投入明細を登録・更新すると管理会計に計上されます(キャンセル・無効にした投入明細は計上されません)。計上日は投入日(投入日が未入力の場合は予定投入日)です。計上は投入明細ごとに1件で、金額は、在庫から払い出す前は部材の単価と数量から算出した見込みの金額で、払い出すと、在庫から払い出した実際の金額に置き換わります。このため、上の表の予定・実績のどちらにも区分していません。部材投入予算と実績原価の対比は、制作指図の予算と原価計算票で確認します。締めた月までの実績と、それ以降の月の予定を合わせれば、同じ集計の軸で当期の着地見込みを確認できます。
管理会計で確認できるのは、売上高・売上原価・売上総利益・営業利益です。管理会計の原価は、材料費・労務費・外注費・経費・製造間接費などに分かれるので、原価の増加が労務費によるのか、購入した部材や外注費によるのかを切り分けられます。
案件の予実と、部門の予実
案件には粗利予算・総費用予算・粗利率予算を設定できます。月次推移では、予定と実績の差が生じ始めた月まで特定できます。制作指図の単位では、原価の予算の総額と、原価計算票の実績原価を比べられます。
部門の単位では、ツバイソERPで予算プラン(当初予算・修正予算といった複数の版)を登録すると、実績の累計と予算を合わせて当期の着地見込みを把握できます。
受注の見込み
案件ごとに受注の目標金額と確度を設定でき、期待受注額(目標×確度)が自動で算定されます。受注の段階へ進んだにもかかわらず、確度が100%未満のままの案件を、一覧で識別できます。
会計まで一気通貫であることの意味
ツバイソERPとあわせてお使いの場合、締めた売上・仕入・経費を、仕訳としてツバイソERPへ自動で連携するよう設定でき、債権債務管理・財務会計まで連携します。売上と、在庫を通さない仕入・経費の数字は、案件と決算で同じデータから得られるため、管理会計のために別途集計する工程は必要ありません。
製造では、在庫と仕掛品が決算の棚卸資産になります。在庫から投入する部材の管理会計への計上とは別に、部材を含む仕掛品の振替は、原価計算票から作成するツバイソPSAの財務記録を通じて、ツバイソERPの財務会計へ連携します。在庫と仕掛品の金額は、原価計算票と財務記録で照合します。仕掛品の振替を財務記録で連携し、在庫・仕掛品の金額を照合するには、商品・サービスに原価の会計処理を設定しておく必要があります。
ツバイソPSAはSalesforceの基本機能を含めてご提供しており、Salesforceを別途ご購入いただく必要はありません。商談から先の業務プロセスを同じ基盤で運用できます。
AIから自然言語で扱える
2026年に提供を開始したTsubaiso Intelligenceは、お使いのAIがツバイソPSA・IMAを自然言語で正しく操作できるよう、手順と判断の基準、業務データの意味定義、ヘルプ記事といった知識を提供するサービスです。
管理会計の節で説明したデータや、製造・在庫のデータは、そのままAIへの質問で参照できます。「原価が予算を超えている制作指図は」といった問いに加え、ツバイソIMAをお使いの場合は「この部材の在庫はいまいくつか」「今月完成予定の制作指図のうち、部材の引当が済んでいないのは」といった問いにも、AIが実データを参照して回答します。
予定と実績を集計する軸は多く、どの軸で集計するかは、問いごとに変わります。製品別、取引先別、部材別、倉庫別 ── 部材や製品の種類が多く、受注ごとに構成が変わる業種では、あらかじめ用意したレポートに無い問いも生じます。集計の軸の値がデータに登録されていれば、その軸での集計をAIに質問できます。
業務でのご利用には、MCPとスキルに対応したAIサービスと、Tsubaiso Intelligenceのご契約が必要です。
ITreviewのレビュー
IT製品のレビューサイトITreviewには、RobotERPツバイソの利用者が投稿したレビューが複数掲載されています。掲載ページでご覧いただけます。ITreview Grid Awardは、同サイトのレビューをもとに四半期ごとに製品を表彰する賞です。RobotERPツバイソは、2026 FallのERPパッケージ部門で「Leader」を受賞しました。
検討の進め方
基幹システムは、一度導入すると長期にわたって使い続けるものです。その影響の大きさに見合う検討ができるよう、検討の手順と資料を用意しています。製品のご説明と並行して、次の6段階で進めます。
- 要件一覧で、要件をまとめる
当社が導入実績から体系化した740項目以上の要件一覧に、「必要性」と「現在の課題」を記入していただきます。この業種では、原価計算の方法と在庫の持ち方に関わる要件からご確認いただくことをお勧めします。当社は各項目の対応区分と説明を回答し、標準機能との適合率を算定してご提示します。記入の進め方についてもご相談を承ります。NDA締結後にご提供します。 - ERPの選定基準を定める
提案を比較するための評価ガイド、RFPテンプレート、採点シートをご提供します。用語の定義を最初に揃えることで、各社の回答の粒度が一致します。とくに重要なのが「カスタマイズをどの方式で実装するか」という観点です。同じ「カスタマイズできます」という回答でも、製品本体(ソースコードやデータ構造)を改変するのか、本体を変更せずにプラットフォーム上の設定として実装するのかで、長期の総所有コストは大きく変わります。この違いを評価項目に含めると、長期の総所有コストを比較できます。 - ROIを算定する
要件一覧で「必要性が高く、いま課題がある」とされた項目には、損益改善のシナリオが紐づいています。そこから年間の改善見込み額を積み上げ、初期・運用・将来のコストと突き合わせて、累計ROI・回収期間・NPV・IRRを算定します。稟議書に記載できる根拠が揃います。 - デモで、実際の処理を確認する
実際の証憑や、現在ご利用中のExcelをご提供いただき、AIがデータを整理し、取り込む様子をご覧いただきます。カタログではなく、お客様のデータで実際の処理を確かめていただく場です。 - トライアルで、自社で操作する
お客様専用のトライアル環境で、30日間、実際の操作をお試しいただけます。トライアルには、お使いのAIをご用意いただきます。 - PoCで、範囲を限定して検証してから本格導入を決める
最初のご契約のあと、本番環境で実データを使って主要な業務を検証します。ここで行った設定と登録したデータは、本格導入でもそのままお使いいただけます。本格導入へ進むかどうかと、その進め方を、PoCの結果を確認したうえで選べるため、判断材料が揃った状態で意思決定していただけます。
この順序には理由があります。要件が決まっていなければ、選定基準もROIの前提も定められません。選定基準があれば、デモやトライアルで何を確かめるかが定まります。この順序で進めることで、後続の判断が確かなものになります。
基幹システムの入れ替えは、日常の業務改善とは頻度も影響範囲も異なる意思決定です。当社は製品の説明に加えて、何をどの順で決めるか、部門をまたぐ要件をどう取りまとめるかという進め方をご支援します。長くお使いいただく基幹システムを選んでいただく以上、その判断が確かなものになるまで、誠実に伴走します。
ご検討の段階に合わせて、お選びください
1資料で知る2使って試す3相談して導入する
あわせてご覧ください
- プロフェッショナル・サービス・オートメーション(PSA) ── 機能とライセンスの詳細
- ツバイソIMA ── 在庫・入出庫・ロット・棚卸
- Tsubaiso Intelligence ── お使いのAIから自然言語で操作するための知識
- 導入までの流れ ── ご契約までの流れとPoC
- ERP導入 ── 選定・要件定義・Fit to Standard・カスタマイズの判断
- ERP・基幹システムの口コミ・評判 ── 利用者のレビュー
