
レンタル業のERP ── 日額・月額のレンタル料と機材の出荷・返却を契約ごとに記録し、貸し出す機材を固定資産で管理する
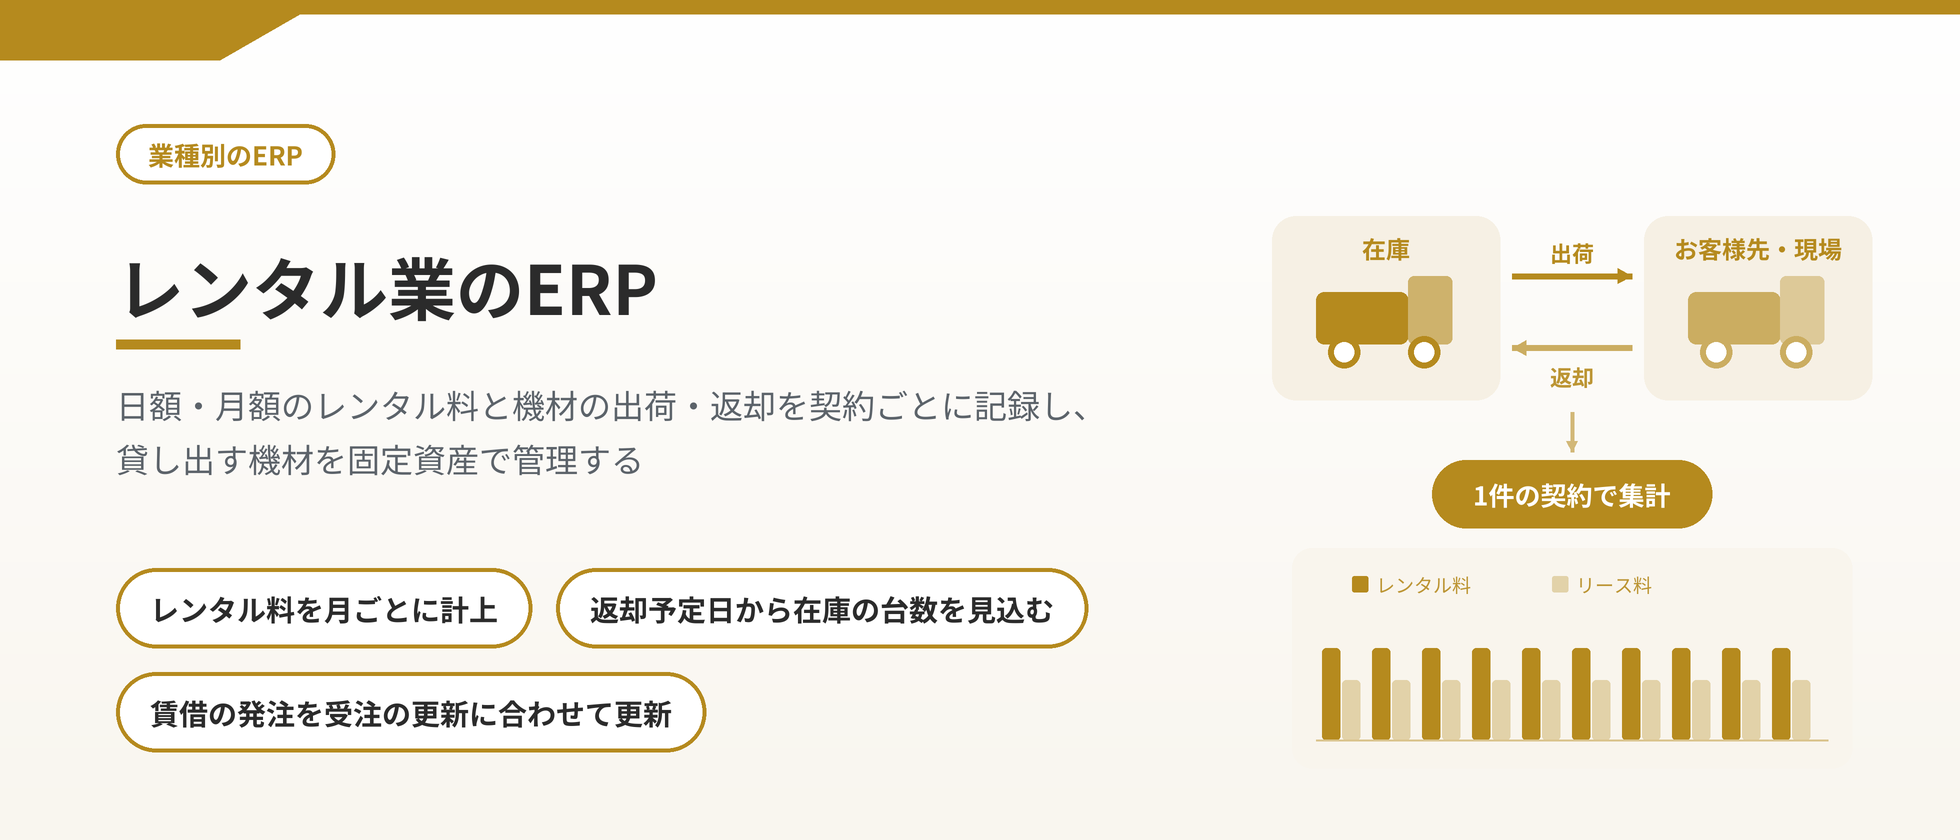
建設機械や計測器、複写機・複合機、パソコンなどの機材を法人のお客様へ貸し出す事業では、自社が保有する在庫の機材を貸し出し、返却された機材を点検・整備して、次のお客様へ貸し出します。建設機械を現場へ貸し出す取引では、出荷した日から返却された日までの日数で日額のレンタル料を請求し、事務機などは、契約期間を定めて月額のレンタル料を毎月、または年払いで前もって請求します。機材は自社で購入して固定資産に計上し、耐用年数にわたって減価償却費を計上します。自社の機材で足りない機種は、リース会社などから借りてお客様へ貸し出し、賃借先へリース料を支払います。機材の搬入・設置や撤去の作業料は、レンタル料とは別に請求することがあります。貸出の途中でも延長・短縮・中途解約の申し出があり、返却された機材に破損や欠品があれば、修理費などを追加で請求します。レンタル料は貸し出した日数や月数で決まっていても、機材の出荷と返却、借りた機材の支払、返却後の修理費、機材の償却は、それぞれ別の時期と単位で発生します。この記事では、機材を月単位の契約で貸し出すレンタル・サブスクリプションの事業と、建設機械のように日単位で現場へ出入りする短期のレンタルの事業、他社から借りた機材を貸し出す転リース(会計基準の言うサブリース)を営む会社に共通して生じる課題と、RobotERPツバイソでその課題をどのように解決するかを、機能に即して説明します。個別のお客様に触れず、この業種に共通する課題として説明します。
この業種で繰り返し起きる5つの課題
-
貸出の
日数と、 月の 途中で 終わる 契約の 日割りを、 Excelで 計算している 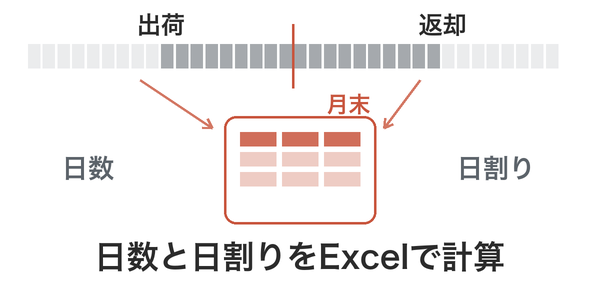
建設機械の現場への貸出は、出荷した日から返却された日までの日数で、日額のレンタル料を請求します。月額で貸し出す機材も、月の途中で始まる・終わる契約や、延長・短縮・中途解約があると、その月の請求額を計算し直します。月をまたぐ貸出の請求額と売上は、表計算ファイルで月ごとに分けて計算します。
-
工期が
延びた 機材の 返却予定と、 次の 現場への 貸出を、 Excelで 突き合わせている 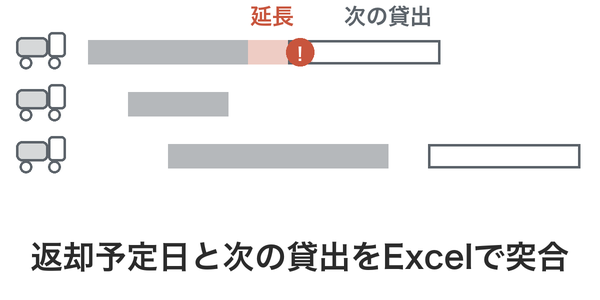
返却予定日の直前に、現場から工期の延長の申し出を受けることがあります。同じ機種に次の現場への貸出が決まっていれば、延長を承諾するか、次の貸出をほかの機材や他社から借りた機材で充てるかを決めます。機材ごとの出荷と返却の予定は、表計算ファイルで突き合わせます。
-
返却時の
修理費や 弁償金を、名目ごとに 分けて 請求している 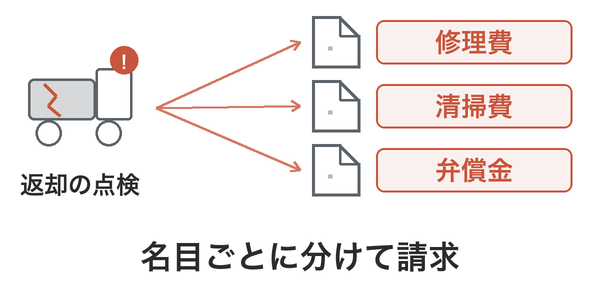
返却された機材は、立会いのうえ点検します。破損・汚損・欠品があれば、修理費や清掃費、紛失の弁償金を請求します。名目によって消費税の扱いが異なることがあるため、レンタル料とは別に、名目ごとに分けて請求します。
-
現場や
お客様先へ 貸し出している 機材の 帳簿価額と 所在を、Excelで 機材ごとに 管理している 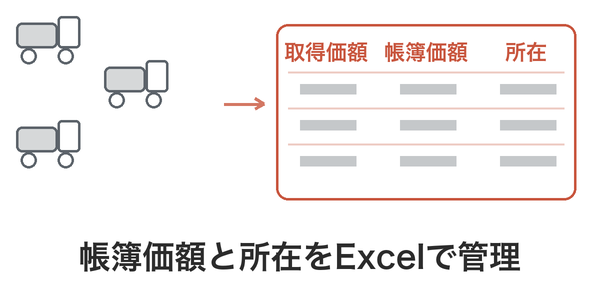
貸し出す機材は、固定資産として減価償却します。現場やお客様先へ貸し出している機材の帳簿価額と所在は、表計算ファイルで機材ごとに管理し、返却された機材を再び貸し出すか、売却するかの判断に使います。
-
他社から
借りた 機材の リース料と、 お客様への 請求を、Excelで 突き合わせている 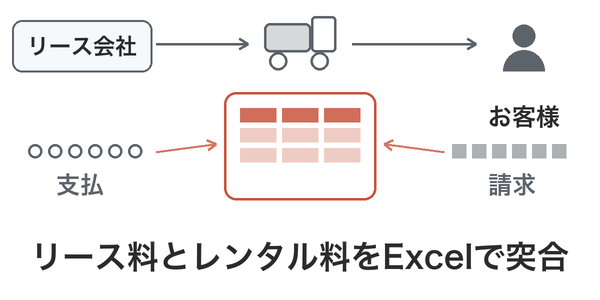
自社の機材が足りない機種は、リース会社や同業他社から借りてお客様へ貸し出します。お客様との契約を更新するたびに賃借契約も更新し、リース料の支払とレンタル料の請求を、表計算ファイルで突き合わせます。企業会計基準第34号を適用する会社では、借りた機材を原則として資産と負債に計上する処理も加わります。
RobotERPツバイソでは、賃借契約を、お客様へ貸し出す契約の受注に紐づく賃借の発注として登録し、受注に自動更新を設定すると、契約の更新に合わせて賃借の発注も更新されます。お客様へ請求するレンタル料は、契約期間に合わせて毎月計上します。ツバイソERPをあわせてお使いいただくと、借りた機材の使用権資産の額と償却期間を固定資産の台帳に登録して、償却の仕訳を毎月作成します。賃借の発注の明細に、リース負債を勘定科目に持つ購買原因(標準の「分割支払リース料」)を設定すると、リース料の仕訳の借方をリース負債にできます。リース負債の当初の額と、月ごとの支払利息は、振替伝票で登録します。
業種を問わず起きる課題
-
着地見込みを
出すたびに、 各部署から 数字を 集めて 数日 かかる 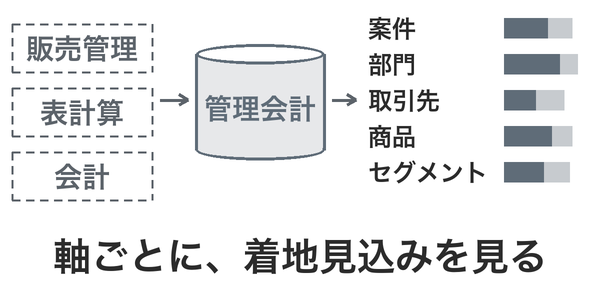
受注の見込み、進行中の案件の売上と原価、締めた月の実績が、販売管理・表計算ファイル・会計に分かれています。着地見込みを出すたびに、数字を集めて突き合わせる作業に時間がかかります。案件別・部門別の着地見込みまでは出せません。
RobotERPツバイソでは、見積・受注・発注から、月ごとの予定が管理会計に自動で計上されます。締めた月までの実績と、それ以降の月の予定を合わせたものが、当期の着地見込みです。着地見込みは、案件、部門、取引先、商品・サービスと、自社で定義したセグメントの別に確認できます。自動で計上するには、商品・サービスに計上基準と勘定の対応を設定します。
-
見積や
発注の 内容を、 稟議書と 伝票の 両方に 記載している 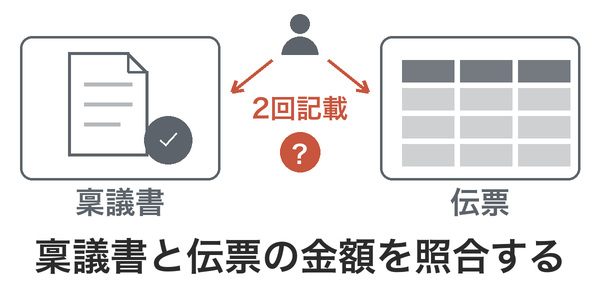
見積・受注・発注の稟議を、紙の稟議書や、販売管理・購買管理とは別のワークフローのシステムで行っていることがあります。伝票の入力が稟議の前でも後でも、同じ内容を稟議書と伝票の両方に記載することがあります。稟議で承認された金額と伝票の金額が一致しているかは、稟議書と伝票を照合しなければ確認できません。
RobotERPツバイソでは、見積・受注・発注の承認を、販売管理・購買管理と同じシステム上で、伝票の画面から申請できます。そのため、伝票とは別に稟議書を作成せずに運用できます。この運用では、稟議書と伝票を照合する作業はなくなります。承認後は、一般の利用者が伝票を変更できないよう、統制をかけられます。
-
データが
統合されておらず、 業務や システムを またぐ 処理を AIエージェントに 任せにくい 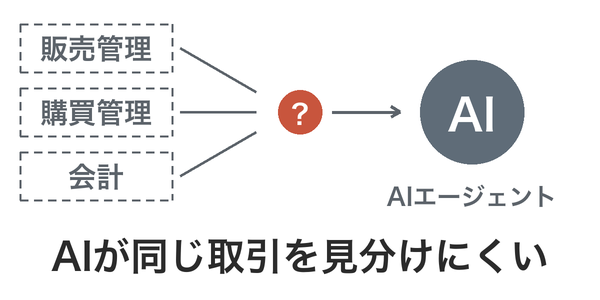
販売・購買・会計のデータが、別々のシステムや表計算ファイルに分かれ、案件や取引先で関連づけられていないことがあります。同じ取引先でも、システムごとにコードや名称が異なることもあります。業務やシステムをまたぐ処理では、システム間の連携の開発や、データの転記・照合が必要になります。AIエージェントも、どのデータが同じ取引先や同じ取引を指すかを確実には判断できません。また、AIエージェントは、自社の業務の手順を把握していません。そのため、業務やシステムをまたぐ処理を、AIエージェントに任せにくくなります。
RobotERPツバイソでは、案件・見積・受注・発注から請求・原価・債権債務までを、相互に関連づけて記録します。どの伝票も、取引先・品目・案件などの共通のマスタを参照して登録されます。Tsubaiso Intelligenceは、業務データの意味、データ間の関係、業務の手順を、お使いのAIエージェントに提供します。そのため、原価と計画の差異を案件の計画に反映するなど、業務をまたぐ処理をAIエージェントに任せられます。AIエージェントが接続できるシステム(クラウドストレージ・メールなど)とRobotERPツバイソとの間のデータの受け渡しも、システム間の連携の開発をせずに任せられます。
-
AIエージェントを
使いたいが、 統制する 基盤がなく、 進め方も 分からない 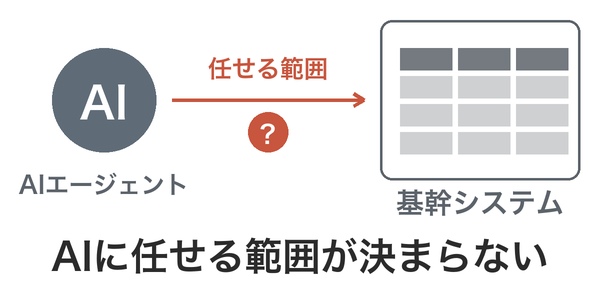
AIエージェントに基幹システムを操作させるため、画面を通さずにデータベースへ直接書き込ませることがあります。この場合、基幹システムで利用者ごとに設定した権限による制限がかからず、入力規則の検証や承認も経ずに、データが書き込まれます。そのため、AIエージェントに許可する操作の範囲を決めにくくなります。試験導入から本番の業務へ利用を広げることも難しくなります。
RobotERPツバイソでは、AIエージェントができる操作は、そのAIエージェントを使う人に許された操作の範囲に限られます。AIエージェントからの登録にも、画面から入力した場合と同じ入力規則の検証がかかります。確定・送信・支払の前には、画面から操作した場合と同じく、設定した承認を経ます。誰が何を行ったかは記録に残ります。作業の順序と、人の承認を挟む場所は、Tsubaiso Intelligenceのスキルが定めます。まずは、社員のAIエージェントに会社の手順と、承認者などの決まりを持たせるところから始められます。
1. 貸出の日数と、月の途中で終わる契約の日割りを、Excelで計算している
建設機械を現場へ貸し出す取引では、貸出期間を、出荷した日から返却された日までとするのが通例です。短期の貸出では、使用期間の前後に1日ずつを加えた期間を定めることも一般的で、機材を使わなかった日や使えなかった日にも、レンタル料がかかります。パソコンなどIT機器のレンタルの約款には、契約期間と月額のレンタル料を定め、満了の一定期間前までに申し出が無ければ1か月ずつ延長したものとみなす規定を設ける例があります。中途解約のときに、短縮後の月数に適用される月額の単価で計算し直した額との差額を、精算金として受け取る規定を設ける例もあります。月をまたぐ貸出のレンタル料は、通常は月ごとに分けて売上に計上します。会計では、オペレーティング・リースに当たる貸出のレンタル料を、貸出の期間にわたって原則として定額で計上します(企業会計基準第34号)。税務では、通常は経過した期間に応じて計上します。月の途中で始まる契約や終わる契約では、最初と最後の月の請求額を契約ごとに日割りで計算します。年払いで前もって受け取った契約は、売上を契約期間の各月に配分し、残りを前受収益として管理します。延長・短縮・中途解約の申し出があるたびに、契約ごとの請求の予定と前受収益の残高を、表計算ファイルで計算し直します。月末の締めの前に、その月に貸し出した日数と、延長・短縮・中途解約を反映した請求額が契約ごとに決まっていなければ、その月の請求書を発行できません。
一般社団法人日本建設機械レンタル協会などが定める建設機械等レンタル基本約款(令和2年11月1日改定版)は、物件を使用しない期間又は使用できない期間があっても、その期間のレンタル料を支払うとしています(第4条2項)。一般社団法人日本建設機械施工協会レンタル業部会の手引き(2014年改訂2版)は、レンタル期間を出荷した日から返還された日までとするのが通例で、短期では使用期間の前後に1日ずつを加えた期間の設定も一般的としています。企業会計基準第34号「リースに関する会計基準」(2027年4月1日以後開始する事業年度から適用。第58項)は、貸手のオペレーティング・リースを、通常の賃貸借取引に係る方法に準じて会計処理するとしています(第48項)。企業会計基準適用指針第33号「リースに関する会計基準の適用指針」は、そのリース料を、貸手のリース期間にわたり原則として定額法で計上するとしています(第82項)。法人税基本通達2-1-29は、資産の賃貸借(法人税法上のリース取引に当たるものを除く)を、履行義務が一定の期間にわたり充足されるものとし、収入する金額が期間のみに応じて定まる場合は、通常は経過期間に応じて収益を計上するとしています。ただし、契約又は慣習により支払を受けるべき日に収益を計上している場合は、その日での計上も認めています。国税庁の「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問39は、役務の提供の前でも適格請求書を交付でき、その後に記載事項に変更が生じた場合は、修正した適格請求書を交付する必要があるとしています。
2. 工期が延びた機材の返却予定と、次の現場への貸出を、Excelで突き合わせている
建設機械のレンタルでは、物件名・数量・貸出期間・使用場所を定めた申込みを受けて、在庫の機材を現場へ出荷します。現場の工期が延び、返却予定日の直前に延長の申し出を受けることがあります。期間の延長には貸し出す側の承諾が要るため、同じ機種に次の現場への貸出が決まっていれば、返却予定日より前に、延長を承諾して次の貸出をほかの機材に振り替えるか、同業他社から借りて充てるか、延長を断るかを決めます。延長の手続きが無いまま返却されず、満了日に返却される前提で次のお客様への貸出を決めていた機材が、返却されないこともあります。機材ごとの出荷と返却の予定と、次の現場への貸出の予定は、表計算ファイルで突き合わせます。返却予定日より前に、その機種がいつ何台返却され、何台を次の現場へ貸し出せるかが分からなければ、延長を承諾するか、次の貸出をほかの機材で充てるかを決められません。
建設機械等レンタル基本約款は、個別契約に定めたレンタル期間の短縮又は延長には、貸す側の承諾を必要とすると定めています(第3条2項)。日本建設機械施工協会レンタル業部会の手引きは、延長の手続きが無いまま返却されず、満了日に返還されるものと予想して別の賃借人に貸し出す契約をしていた物件が返還されなかった事例を挙げています(第14条の事例)。
3. 返却時の修理費や弁償金を、名目ごとに分けて請求している
機材が返却されると、貸出時の状態と照らして、立会いのうえ点検します。破損・汚損・欠品があれば、お客様の負担で修理費や清掃費を、紛失や修理できない破損であれば再調達価格に相当する額を請求する規定があります。修理や再調達に時間がかかる場合に、休業損害に相応した補償金を請求する規定もあります。一方、通常の使用による損耗や経年変化は、お客様が原状に戻す義務の対象になりません。返却が遅れた場合は、超過した期間の料金を請求します。修理費・清掃費・弁償金・補償金・超過した期間の料金は、レンタル料とは別の名目で請求します。修理費や弁償金のように損害賠償の性格を持つ金額と、超過した期間の料金のように使用の対価に当たる金額では、消費税の扱いが異なることがあります。返却の点検から請求の締めまでに、請求する金額を名目ごとに分けなければ、請求書に正しく記載できません。
建設機械等レンタル基本約款は、返還を双方の立会いで行うとし(第16条3項)、損傷は修理費相当額を、滅失・盗難・修理不能は再調達価格相当額を、修理・再調達に時間を要するときは休業損害に相応した補償金を、借りた側が支払うとしています(第17条)。民法第621条は、賃借人が原状に戻す義務を負う損傷から、通常の使用及び収益によって生じた損耗と、経年変化を除いています。消費税法基本通達5-2-5は、資産に加えられた損害の発生に伴い受ける損害賠償金は資産の譲渡等の対価に該当しないとしています。一方で、損害を受けた資産が加害者に引き渡され、軽微な修理で使用できる場合の損害賠償金や、不動産等の明渡しの遅滞により賃貸人が受け取る損害賠償金のように、実質が資産の譲渡等の対価に当たるものは、対価に該当するとしています。名目ごとの課否は、契約の定めと実態に応じて判断します。
4. 現場やお客様先へ貸し出している機材の帳簿価額と所在を、Excelで機材ごとに管理している
貸し出す機材は自社で購入し、固定資産として減価償却します。会計では、耐用年数を、機材の用途や使用の環境、陳腐化のおそれなどを考慮して、経済的に使用できる期間を見積もって決めるのが原則です。税務では、貸し出す機材の耐用年数を、原則として貸与先での用途で判定します。現場やお客様先へ貸し出している機材も自社の償却資産で、毎年1月1日時点の所在・数量・取得価額などを申告します。機材が返却されると、整備して別のお客様へ貸し出すか、中古として売却するかを決めます。機材ごとの取得価額・帳簿価額と、どの現場やお客様先へ貸し出しているかは、表計算ファイルで機材ごとに管理します。機材が返却される時点で、その機材の帳簿価額と残りの償却期間が分からなければ、再び貸し出すか、中古として売却するかを決められません。
日本公認会計士協会の監査・保証実務委員会実務指針第81号「減価償却に関する当面の監査上の取扱い」は、耐用年数を、各企業が経済的使用可能予測期間を見積もって自主的に決定すべきとしています(第12項・第13項)。見積もりでは、資産の材質・構造・用途のほか、使用上の環境や陳腐化の危険の程度なども考慮するとしています(第13項)。法人税法に規定する普通償却限度額を減価償却費とする場合も、耐用年数に不合理と認められる事情がない限り、当面、監査上妥当なものとして取り扱うことができるとしています(第24項)。耐用年数の適用等に関する取扱通達1-1-5は、貸与している減価償却資産の耐用年数は、別表で貸付業用として特掲されているものを除き、原則として貸与を受けている者の資産の用途等に応じて判定するとしています。地方税法は、償却資産の所有者に、毎年1月1日現在の償却資産の所在・種類・数量・取得時期・取得価額・耐用年数などの申告を求め(第383条)、償却資産に対する固定資産税は、その所在の市町村が課すとしています(第342条)。
5. 他社から借りた機材のリース料と、お客様への請求を、Excelで突き合わせている
自社で保有する機材が足りない機種や、お客様が指定する機種は、リース会社や同業他社から借りて、お客様へ貸し出します。業界ではこれを転リースと呼び、会計基準では、他社から借りた資産をさらに第三者へ貸し出す取引をサブリースと呼びます。借りた機材をお客様へ貸し出すには、賃借先の承諾が必要です。賃借契約とお客様へ貸し出す契約は、料金も期間も別に定めるため、借りる期間が貸し出す期間より長くなることもあります。お客様が中途解約しても、賃借契約のリース料を支払い続ける場合もあります。2027年4月1日以後に開始する事業年度から適用される企業会計基準第34号「リースに関する会計基準」では、貸し出す側のレンタル料の計上は従来から大きく変わりません。一方、他社から借りた機材は、短期のリースなどを除き、借りる側として使用権資産とリース負債を計上します。貸し出す契約にリースを構成しない部分が含まれる場合は、原則として構成する部分と分けて処理します。毎月のリース料の支払と、お客様へのレンタル料の請求は、表計算ファイルで契約ごとに突き合わせます。お客様との契約を更新するときは、賃借契約も合わせて更新しなければなりません。その時点でリース料とレンタル料の差を契約ごとに確かめなければ、採算の合わない契約を更新します。
民法第612条第1項は、賃借人は、賃貸人の承諾を得なければ、その賃借権を譲り渡し、又は賃借物を転貸することができないと定めています。企業会計基準第34号は、2027年4月1日以後開始する連結会計年度及び事業年度の期首から適用されます(第58項)。貸手は、オペレーティング・リースのリース料を、貸手のリース期間にわたり原則として定額法で計上します(第48項、企業会計基準適用指針第33号 第82項)。企業会計基準適用指針第33号「リースに関する会計基準の適用指針」は、借手のリース期間が12か月以内で購入オプションの無い短期リースについて、使用権資産とリース負債を計上せず、リース料を定額法で費用として処理できるとしています(第20項)。他社から借りた資産をさらに第三者へ貸す取引(サブリース)では、借りた側に借手の処理を、貸した側に貸手の処理を行います(第89項)。契約にリースを構成しない部分が含まれる場合は、原則として構成する部分と分けて処理します(第12項・第13項)。構成しない部分の計上の時期とパターンがリースを構成する部分と同じで、リースを構成する部分がオペレーティング・リースに当たる場合は、貸手は合わせて1つのリースとして扱うこともできます(第14項・第15項)。搬入・設置や点検がリースを構成しない部分に当たるかは、契約の内容に応じて判断します。
RobotERPツバイソでの解決方法
契約ごとに受注を登録し、日額・月額のレンタル料を月ごとに計上する
ツバイソPSAは、取引先・案件を起点に業務プロセスを組み立てます。売上プロセス(見積・受注・納品・請求・売上・入金予定)と、調達プロセス(調達依頼・見積依頼・発注・検収・仕入経費・支払予定)が、同じ案件に紐づいて記録されます。
レンタルでは、契約ごとに案件を立て、1件のレンタル契約を1つの受注として登録します。貸し出す機種と料金は商品・サービスとして、営業所は部門として登録します。1つの受注に、レンタル料と作業料を明細として登録でき、明細ごとに売上の立て方を選べます。
| 契約に含める料金 | 売上の立て方 | 明細に入力する値 |
|---|---|---|
| 日額のレンタル料 | 貸出期間の各月に、その月の貸出日数に日額を掛けて計上 | 日額と貸出の開始日・終了日、見込みの貸出日数、毎月の貸出日数 |
| 月額のレンタル料 | 契約期間の各月に計上 | 契約期間と、計上の開始日・終了日。月の途中で終わる場合は、最終月の日数の割合 |
| 搬入・設置・撤去の作業料 | 作業を終えて検収した時点で計上 | 作業の予定日 |
日額のレンタル料は、貸出の開始日と終了日を入力して受注を承認すると、貸出期間の月ごとに利用実績の伝票が作成されます。月末にその月の貸出日数を入力すると、日額に日数を掛けた額を、その月の売上と請求として計算します。月をまたぐ貸出も、月ごとに売上を分けて計上できます。貸出日数は、約款で定めた数え方のとおりに入力できます。
月額のレンタル料は、受注を承認すると、契約期間の各月の請求・売上の予定が作られ、毎月の締めのたびに請求と売上が作られます。月の途中で始まる契約や終わる契約は、最終月の日数の割合を入力すると、初月と最終月の金額を日割りで計算し、月ごとの売上に分けて計上します。自動で更新する契約では、更新後の割合も自動で計算されます。
月額の契約の更新・延長・中途解約は、次のように記録します。
| 契約の変化 | 記録のしかた |
|---|---|
| 満了での更新 | 受注に自動更新を設定すると、契約更新手続きの開始日に、次の期間の受注が自動で作成される |
| 延長・台数の追加 | 元の契約を参照する、追加の契約として登録する |
| 短縮・中途解約 | 解約として登録する |
| 中途解約の精算金 | 精算金の商品・サービスを登録し、同じ案件に受注・請求として登録する |
延長・短縮・中途解約は、契約の変更として記録すると、以降の月の請求・売上に反映されます。更新で作成された受注を承認すると、次の期間の請求・売上の予定が作成されます。
年払いの契約も、売上は契約期間に合わせて毎月に分けて計上します。ツバイソERPをあわせてお使いいただくと、前もって受け取った額は前受収益として計上され、毎月の売上の計上に合わせて売上高へ振り替えられます。
機材を1台ごとに在庫として管理し、出荷・返却と返却予定を記録する
ツバイソIMAをあわせてお使いいただくと、貸し出す機材を1台ごとに在庫として管理できます。機材を品目として登録し、1台ごとに管理番号を付けて在庫に登録します。在庫では機材の台数と所在を管理し、取得価額と償却は固定資産の台帳で管理します。
受注には、レンタル料の明細とあわせて、貸し出す機材を金額の無い明細として追加します。受注を承認すると、出荷の予定が作成され、管理番号を指定して機材の在庫が引き当てられます。その機材は、ほかの受注に引き当てられる台数から除かれます。出荷すると在庫から払い出されて貸出中になり、返却を受け付けて入庫すると、在庫に戻ります。どの機材をいつ出荷し、いつ返却を受けたかは、管理番号と日付つきで記録に残ります。売上はレンタル料の明細で計上するため、機材の出荷と返却では売上は計上されません。
出荷のときに返却予定日を登録すると、在庫未来予測の画面で、機種ごとに、いつ何台が在庫に戻るかと、日ごとの在庫の台数の見込みを確認できます。返却予定日より前に、その機種の返却の予定と在庫の見込みを見て、延長を承諾するか、次の貸出をほかの機材で充てるかを決められます。工期が延びたときは、返却予定日を変更すると、在庫未来予測の表示も更新されます。点検や修理に日数がかかる機材は、受注の貸出期間の終了日はそのままにして、返却予定日だけを点検・修理を終える日に変更すると、点検中・修理中の機材を見込みの台数から除けます。このとき在庫未来予測の画面に出る日は在庫に戻る日になるため、お客様と約束した返却日は受注の貸出期間で確かめます。在庫未来予測の画面では、最大180日先まで見込みを確認できます。
1台ごとの出荷と返却は管理番号と日付つきで記録されるため、この記録から機材ごとの稼働日数と稼働率を算出できます。日額で貸し出す機種の貸出日数と売上は、利用実績の伝票を集計して月ごとに確認できます。
返却時の点検を記録し、修理費や弁償金を、元の契約を参照する追加の契約で名目ごとに請求する
返却を受け付けるときは、点検の結果を返却の記録に残し、機材を再び貸し出すか、廃棄するかを記録できます。返却の点検で修理費などを請求する場合は、元の契約を参照する追加の契約として、名目ごとの明細で請求します。修理費・清掃費・紛失の弁償金・補償金・超過した期間の料金といった名目ごとに商品・サービスを登録すると、追加した明細ごとに、名目の商品・サービスを分けて請求書に記載できます。どの名目を課税とするかは、契約の定めと実態に応じて判断します。追加の請求も元の契約と同じ案件に紐づくため、契約ごとの売上に含めて確認できます。修理を外部に依頼する場合は、その費用を同じ案件の発注として記録できます。
貸し出す機材を固定資産の台帳で管理し、償却から売却まで記録する
ツバイソERPをあわせてお使いいただくと、貸し出す機材を固定資産の台帳に登録し、毎月の減価償却の仕訳を自動で作成します。台帳には機材ごとに取得価額・耐用年数・償却の方法と、設置場所・部門を登録でき、部門や設置場所ごとに台帳を分けて管理できます。ツバイソIMAをあわせてお使いいただき、受注に出荷先(お客様先や現場)を登録すると、どの機材を、どのお客様先・現場へ、どの契約で貸し出しているかを、管理番号ごとの出荷と返却の記録で確かめられます。機材が返却されたときは、その機材の帳簿価額と償却の予定を台帳で確認し、再び貸し出すか売却するかを決められます。
返却された機材を中古として売却する場合は、固定資産の台帳に売却を登録すると、その機材が台帳から除かれ、売却損益の仕訳が自動で作成されます。
賃借契約を貸し出す契約の受注に紐づけ、リースの会計処理を記録する
リース会社などとの賃借契約は、お客様へ貸し出す契約の受注に紐づく賃借の発注として、契約期間にわたって毎月計上する明細で登録します。お客様との契約の受注に自動更新を設定すると、受注が更新されたときに、その受注に紐づく賃借の発注も、合わせて更新されます。賃借の発注だけの更新日は持てず、更新の時期は受注に従います。毎月のリース料の支払の予定と、お客様へのレンタル料の請求の予定が、同じ案件に紐づいて作成されます。
リース料を費用として仕訳する賃借の発注では、リース料とレンタル料が同じ案件に集計されるため、契約ごとのリース料とレンタル料の差を、更新の前に管理会計で確認できます。リース料をリース負債として仕訳する場合も、同じ案件に作成された支払の予定と請求の予定を比べると、契約ごとの差を更新の前に確かめられます。
企業会計基準第34号でも、貸手のオペレーティング・リースのリース料は、リース期間にわたって原則として定額で計上します。オペレーティング・リースに当たるレンタルでは、月額のレンタル料は契約期間の各月に、日額のレンタル料は貸し出した日数に応じて各月に、売上として計上されます。搬入・設置や保守のように、契約の内容からリースを構成しない部分と判断した料金は、同じ受注の別の明細とし、作業を終えた時点など、その料金の計上の時期で計上します。
同基準を適用する会社が借りる機材は、次のように記録できます。
| 借りる機材 | 記録のしかた |
|---|---|
| 短期リースの簡便的な取扱いを選んだ、借りる期間が12か月以内のリース | 賃借の発注に毎月計上する明細でリース料を登録すると、月ごとの費用として計上される |
| それ以外のリース | ツバイソERPの固定資産の台帳に、使用権資産の額と償却期間を入力して登録すると、毎月の償却の仕訳が作成される。賃借の発注の明細に、リース負債を勘定科目に持つ購買原因(標準の「分割支払リース料」)を設定すると、リース料の仕訳の借方をリース負債にできる。リース負債の当初の額と月ごとの支払利息は、振替伝票で登録すると、リース負債の残高を会計で確認できる |
管理会計 ── 契約を更新する前に、契約ごとの月の売上と原価の見通しが立つ
受注と発注を登録すると、契約期間の各月に売上と原価の予定が計上される
見積・受注・発注の明細を保存すると、その内容が管理会計へ自動で計上されます。商品・サービスに計上基準と勘定の対応を設定済みであることが前提です。月額のレンタル料は契約期間の各月の売上の予定として、搬入・設置の作業料は作業の予定月の売上の予定として計上されます。リース料を費用として仕訳する賃借の発注は、契約期間の各月の原価の予定として計上されます。
受注を登録すると契約ごと・月ごとの売上の予定が加算され、発注を登録すると原価の予定が加算されます。契約を更新する前に、その契約の月ごとの粗利の見通しを確認できます。リース料を費用として仕訳する賃借の発注では、この粗利にリース料も含まれます。
予定と実績を、同じ集計の軸で比較できる
契約期間が進むにつれて、「予定」と「実績」が管理会計のデータとして計上されます。売上と原価のそれぞれについて、どの業務から計上されるかは次のとおりです。
| 予定 | 実績 | |
|---|---|---|
| 売上 | 見積・受注・納品 | 売上 |
| 原価 | 見積原価・調達依頼・発注・検収 | 仕入経費・工数・経費精算 |
集計の軸も共通で、計上月・案件・取引先・部門・商品・サービスと、自社で定義したセグメントです。予定と実績が同じ集計の軸で計上されるため、標準のレポートで予定と実績を比較できます。締めた月までの実績と、それ以降の月の予定を合わせれば、同じ集計の軸で当期の着地見込みを確認できます。
契約ごとの予実と、機種・営業所ごとの集計
案件には粗利予算・総費用予算・粗利率予算を設定できます。契約ごとに、レンタル料と作業料の売上と、修理の外注費の原価の実績を、予算と比較できます。リース料を費用として仕訳する賃借の発注では、リース料の原価も予算と比較できます。
機種をセグメントとして登録し、受注の明細と、修理の発注の明細に設定すると、機種ごとの売上と外注費の原価を、同じ集計の軸で確認できます。リース料を費用として仕訳する賃借の発注は、その明細にも機種を設定すると、リース料の原価も同じ集計の軸で確認できます。営業所を部門として登録すると、営業所ごとの売上と原価も確認できます。建設機械・計測器・事務機といった事業の区分も、セグメントとして設定できます。管理会計の原価に、機材の減価償却費は含まれません。償却を含めた営業所ごとの損益は、ツバイソERPの部門別の損益で確認します。
部門の単位では、予算プラン(当初予算・修正予算といった複数の版)を登録すると、実績の累計と予算を合わせて当期の着地を見通せます。
会計まで一気通貫であることの意味
ツバイソERPをあわせてお使いいただき、仕訳の自動連携を設定すると、締めた売上・仕入・経費が仕訳としてツバイソERPに作成され、債権債務管理・財務会計に反映されます。売上と、固定資産の台帳を通さない仕入・経費の数字は、案件と決算で同じデータから得られるため、管理会計のために別途集計する工程は必要ありません。
年払いのレンタル料のように、入金と売上の計上の時期が離れる取引では、前受けの請求・入金と、各月の売上の計上から、同じデータで仕訳が作成されます。貸し出す機材の減価償却の仕訳は固定資産の台帳から毎月作られ、売却したときの売却損益の仕訳も台帳から作られます。借りた機材の使用権資産も、台帳に登録すると、その償却の仕訳が台帳から作られます。
ツバイソPSAはSalesforceの基本機能を含めてご提供しており、Salesforceを別途ご購入いただく必要はありません。商談から先の業務プロセスを同じ基盤で運用できます。
AIから自然言語で扱える
2026年に提供を開始したTsubaiso Intelligenceは、お使いのAIがツバイソPSA・IMAを自然言語で正しく操作できるよう、手順と判断の基準、業務データの意味定義、ヘルプ記事といった知識を提供するサービスです。
管理会計の節と、契約・在庫の節で説明したデータは、そのままAIへの質問で参照できます。「来月に満了する契約のうち、更新の受注がまだ登録されていない契約は」「リース料の支払の予定が、レンタル料の請求の予定を上回っている転リースの契約は」「この機種の今月の貸出日数と売上は、前年の同じ月と比べてどうか」といった問いに、AIが登録されているデータを参照して回答します。
予定と実績の集計は軸が多く、確認する軸は、契約別・お客様別・機種別・営業所別と、問いによって変わります。このため、あらかじめ作成したレポートでは答えられない問いもあります。集計の軸をデータに設定しておくと、軸ごとにレポートを作成しなくても、AIに質問して集計できます。
お客様から受け取った申込書や注文書のファイルから、取引先と受注の登録、登録内容と元の書類との照合までを、お使いのAIで行えます。
業務でのご利用には、MCPとスキルに対応したAIサービスと、Tsubaiso Intelligenceのご契約が必要です。
ITreviewのレビュー
IT製品のレビューサイトITreviewには、RobotERPツバイソの利用者が投稿したレビューが複数掲載されています。掲載ページでご覧いただけます。ITreview Grid Awardは、同サイトのレビューをもとに四半期ごとに製品を表彰する賞です。RobotERPツバイソは、2026 FallのERPパッケージ部門で「Leader」を受賞しました。
検討の進め方
基幹システムは、一度導入すると長期にわたって使い続けるものです。その影響の大きさに見合う検討ができるよう、検討の手順と資料を用意しています。製品のご説明と並行して、次の6段階で進めます。
- 要件一覧で、要件をまとめる
当社が導入実績から体系化した740項目以上の要件一覧に、「必要性」と「現在の課題」を記入していただきます。この業種では、日額・月額の料金と日割りの計算、機材の出荷・返却と空き状況の管理に関わる要件から確認を始めることをお勧めします。転リースの支払と、リース会計基準の処理をどこまで記録するかも、この段階で確認します。当社は各項目の対応区分と説明を回答し、標準機能との適合率を算定してご提示します。記入の進め方についてもご相談を承ります。ご提供はNDA締結後に承ります。 - ERPの選定基準をつくる
提案を比較するための評価ガイド、RFPテンプレート、採点シートをご提供します。用語の定義を最初に揃えることで、各社の回答が同じ粒度で並びます。とくに重要なのが「カスタマイズをどの方式で実装するか」という軸です。同じ「カスタマイズできます」という回答でも、製品の中核を書き換えるのか、プラットフォーム上の設定として実装するのかで、長期の総所有コストは大きく変わります。この違いを評価項目に含めておくと、長期の総所有コストを比較できます。 - ROIを算定する
要件一覧で「必要性が高く、いま課題がある」とされた項目には、損益改善のシナリオが紐づいています。そこから年間の改善見込み額を積み上げ、初期・運用・将来のコストと突き合わせて、累計ROI・回収期間・NPV・IRRを算定します。稟議に載せられる形の根拠が揃います。 - デモで、実際の動きを見る
実際の証憑や、現在ご利用中のExcelをご提供いただき、AIがデータを整理し、取り込む様子をご覧いただきます。カタログではなく、お客様のデータで実際の動きを確かめていただく場です。 - トライアルで、自分たちで操作する
お客様専用のトライアル環境で、30日間、実際の操作をお試しいただけます。トライアルには、お使いのAIをご用意いただきます。 - PoCで、範囲を限定して検証してから本格導入を決める
最初のご契約のあと、本番環境で実データを使って主要な業務を検証します。ここで行った設定と登録したデータは、本格導入でもそのままお使いいただけます。本格導入へ進むかどうかと、その進め方を、PoCの結果を確認したうえで選べるため、判断材料が揃った状態で意思決定していただけます。
この順序には理由があります。要件が固まっていなければ、選定基準もROIの前提も置けません。選定基準があれば、デモやトライアルで何を確かめるかが定まります。この順序で進めることで、後続の判断が確かなものになります。
基幹システムの入れ替えは、日常の業務改善とは頻度も影響範囲も異なる意思決定です。当社は製品の説明に加えて、何をどの順で決めるか、部門をまたぐ要件をどう取りまとめるかという進め方をご支援します。長くお使いいただく仕組みを選んでいただく以上、その判断が確かなものになるまで、誠実に伴走します。
あわせてご覧ください
- プロフェッショナル・サービス・オートメーション(PSA) ── 機能とライセンスの詳細
- Tsubaiso Intelligence ── お使いのAIから自然言語で操作するための知識
- 導入までの流れ ── ご契約までの流れとPoC
- ERP導入 ── 選定・要件定義・Fit to Standard・カスタマイズの判断
- ERP・基幹システムの口コミ・評判 ── 利用者のレビュー
