
SaaS・ソフトウェア販売・保守のERP ── 自社のSaaS・パッケージソフトの提供と、他社のソフトウェア・クラウドの再販と保守を、お客様ごとに毎月の売上と原価で管理する
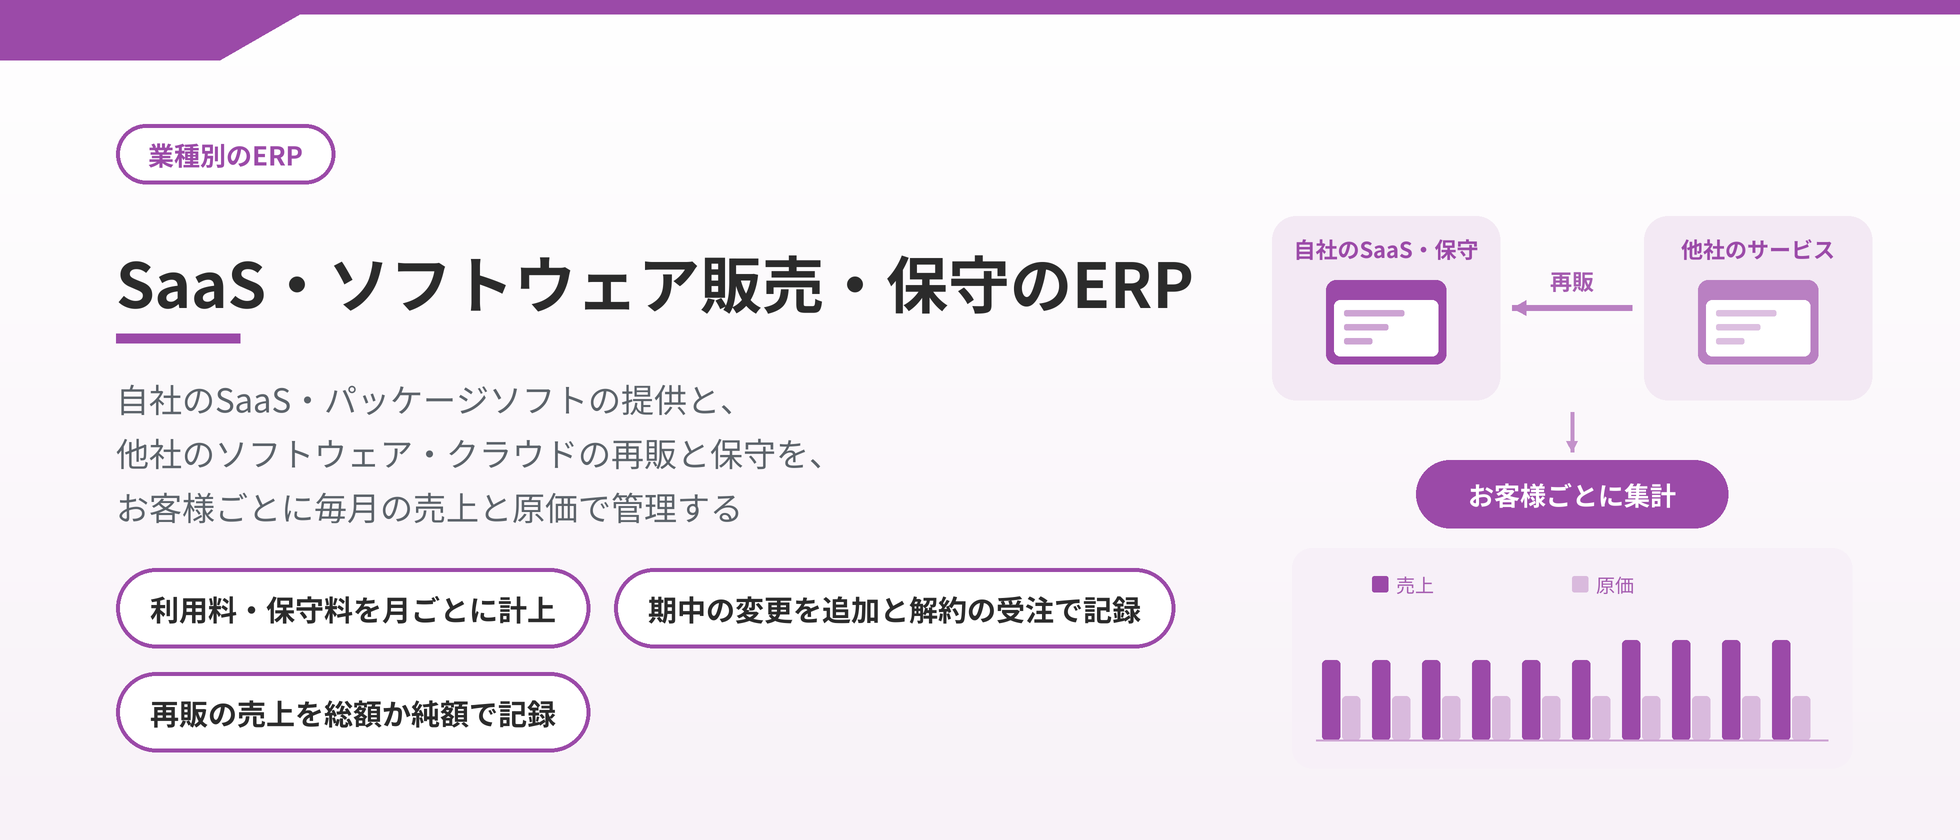
ソフトウェアを継続して提供する事業には、3つの型があります。1つ目は、自社で開発したSaaSを、法人のお客様へ月額・年額の利用契約で提供する会社です。2つ目は、自社のパッケージソフトを、オンプレミス版のライセンスやクラウド版の利用料で販売し、アップデートと問合せへの対応を年間の保守契約で請け負う会社です。3つ目は、他社のソフトウェアのライセンスやクラウド基盤の利用料を再販し、導入の支援や保守・運用とあわせて請け負う会社です。どの型でも、利用料や保守料を1年分前もって請求することがあり、契約期間の途中でユーザー数の追加やプランの変更、解約の申し出を受けます。満了のときに自動で更新する契約もあります。再販では、仕入先へ利用料を支払います。自社のSaaSを販売代理店やマーケットプレイスを通して販売する場合は、手数料が差し引かれます。自社でソフトウェアを開発する会社は、開発者の人件費の一部を資産に計上して償却します。契約は継続していても、入金の月と、売上・原価を計上する月は一致せず、再販では売上を総額で計上するか手数料の純額にするかも決めなければなりません。この記事では、自社のSaaS・パッケージソフトを提供する会社と、他社のソフトウェア・クラウドを再販して保守する会社に生じる課題と、RobotERPツバイソでその課題をどのように解決するかを、機能に即して説明します。個人のお客様向けのアプリやゲームの課金は、この記事では扱いません。個別のお客様に触れず、この業種で生じる課題として説明します。
受託開発やSES(システムエンジニアリングサービス)の取引は、受託開発・SESのERPで説明しています。
この業種で繰り返し起きる5つの課題
-
年払いの
利用料や、 ライセンスと 保守の 代金を、 毎月の 売上へ 表計算 ファイルで 振り分けている 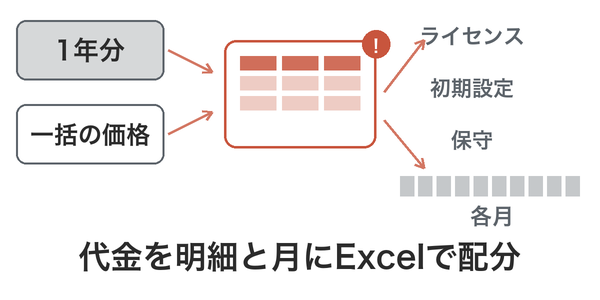
利用料や保守料を1年分前もって請求し、受け取った額を前受金(契約負債)として、経過した月の分を毎月売上へ振り替えます。ライセンス・初期設定・保守を1つの価格で販売したときは、それぞれを単独で販売する価格の比で代金を振り分けます。使用する権利に当たるライセンスは使えるようになった時点で、保守は契約期間にわたって、売上として計上します。契約ごとの振り分けと前受金の残高は、表計算ファイルで管理します。
-
期中の
プラン変更・ ユーザー数の 追加・ 解約の たびに、 契約と 請求額を 計算し直している 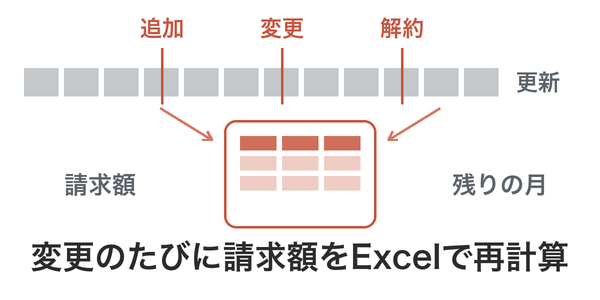
契約期間の途中で、ユーザー数を増やす、上位のプランへ変える、オプションを付ける、一部を解約するといった申し出を受けます。変更日からの日割りの請求額と、残りの期間の月ごとの売上を計算し直します。自動で更新する契約では、更新の時期に料金の改定も反映します。
-
他社の
ソフトウェア・ クラウドの 再販で、 売上を 総額と 純額の どちらで 計上するかを、 表計算 ファイルで 分けている 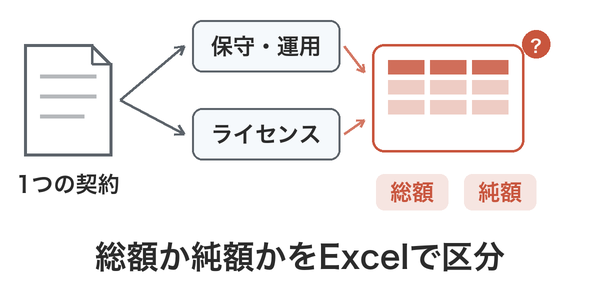
他社のソフトウェアのライセンスやクラウドの利用料を再販し、自社の保守・運用とあわせて請求します。お客様へ提供する前にサービスを支配している本人なら売上を総額で、提供を手配するだけの代理人なら手数料の純額で計上します。1つの契約の中でも、自社の保守は総額、他社のライセンスの手配は純額と分かれることがあります。サービスごとの区分と、総額で計上した場合の売上と粗利は、表計算ファイルで管理します。
-
海外の
クラウド基盤や 海外の SaaSの 利用料の 消費税と 外貨を、 請求書 ごとに 確かめている 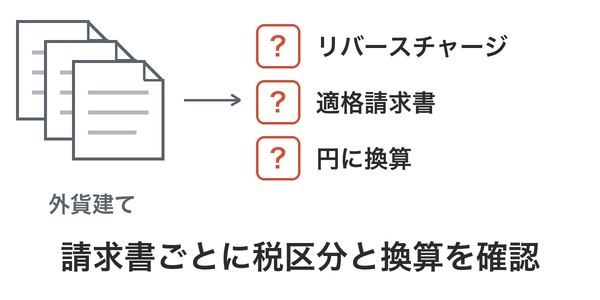
自社のサービスを海外のクラウド基盤上で運用し、開発や運用に海外のSaaSを使います。国外事業者が提供する事業者向けのサービスはリバースチャージの対象になり、ウェブで誰でも申し込めるサービスは消費者向けとして扱われ、適格請求書が無ければ仕入税額控除を受けられません。利用料は外貨建てで、利用量によって毎月変わります。毎月の請求書ごとに、税の区分と円への換算を確かめて記帳します。
-
開発を
続けながら、 機能の 追加は 資産、 障害の 対応は 費用に、 表計算 ファイルで 分けている 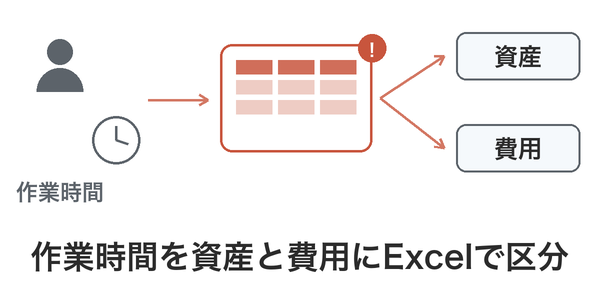
リリースのあとも、開発チームが機能の追加と障害の対応を並行して行います。SaaSとして提供するソフトウェアのプログラムの修正は、会計では、自社利用のソフトウェアを資産に計上する要件に当てはめ、機能の追加の費用は、将来の収益の獲得が確実と認められる場合に資産に計上し、障害の除去など機能の維持の費用は、発生した期の費用とします。税務では、機能の追加の費用は原則として資本的支出として資産に計上し、プログラムの機能上の障害の除去の費用は修繕費として損金の額に算入します。販売するパッケージソフトは、製品マスターの完成後の改良の費用を資産に計上し、見込みの販売数量や販売収益で償却します。開発者の作業時間を表計算ファイルで機能ごとに集め、資産と費用に分けます。
業種を問わず起きる課題
-
着地見込みを
出すたびに、 各部署から 数字を 集めて 数日 かかる 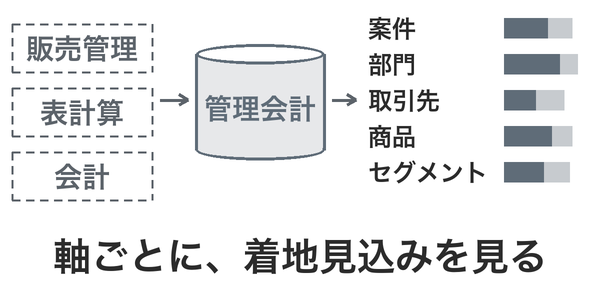
受注の見込み、進行中の案件の売上と原価、締めた月の実績が、販売管理・表計算ファイル・会計に分かれています。着地見込みを出すたびに、数字を集めて突き合わせる作業に時間がかかります。案件別・部門別の着地見込みまでは出せません。
RobotERPツバイソでは、見積・受注・発注から、月ごとの予定が管理会計に自動で計上されます。締めた月までの実績と、それ以降の月の予定を合わせたものが、当期の着地見込みです。着地見込みは、案件、部門、取引先、商品・サービスと、自社で定義したセグメントの別に確認できます。自動で計上するには、商品・サービスに計上基準と勘定の対応を設定します。
-
見積や
発注の 内容を、 稟議書と 伝票の 両方に 記載している 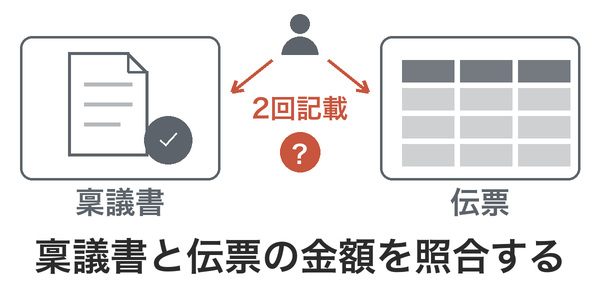
見積・受注・発注の稟議を、紙の稟議書や、販売管理・購買管理とは別のワークフローのシステムで行っていることがあります。伝票の入力が稟議の前でも後でも、同じ内容を稟議書と伝票の両方に記載することがあります。稟議で承認された金額と伝票の金額が一致しているかは、稟議書と伝票を照合しなければ確認できません。
RobotERPツバイソでは、見積・受注・発注の承認を、販売管理・購買管理と同じシステム上で、伝票の画面から申請できます。そのため、伝票とは別に稟議書を作成せずに運用できます。この運用では、稟議書と伝票を照合する作業はなくなります。承認後は、一般の利用者が伝票を変更できないよう、統制をかけられます。
-
データが
統合されておらず、 業務や システムを またぐ 処理を AIエージェントに 任せにくい 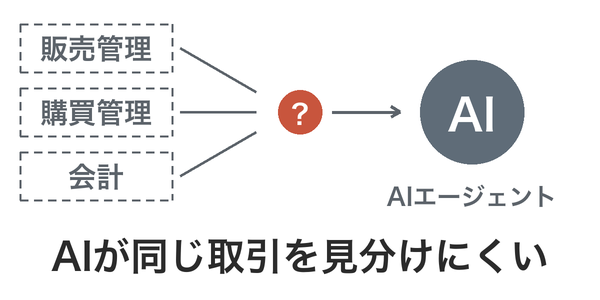
販売・購買・会計のデータが、別々のシステムや表計算ファイルに分かれ、案件や取引先で関連づけられていないことがあります。同じ取引先でも、システムごとにコードや名称が異なることもあります。業務やシステムをまたぐ処理では、システム間の連携の開発や、データの転記・照合が必要になります。AIエージェントも、どのデータが同じ取引先や同じ取引を指すかを確実には判断できません。また、AIエージェントは、自社の業務の手順を把握していません。そのため、業務やシステムをまたぐ処理を、AIエージェントに任せにくくなります。
RobotERPツバイソでは、案件・見積・受注・発注から請求・原価・債権債務までを、相互に関連づけて記録します。どの伝票も、取引先・品目・案件などの共通のマスタを参照して登録されます。Tsubaiso Intelligenceは、業務データの意味、データ間の関係、業務の手順を、お使いのAIエージェントに提供します。そのため、原価と計画の差異を案件の計画に反映するなど、業務をまたぐ処理をAIエージェントに任せられます。AIエージェントが接続できるシステム(クラウドストレージ・メールなど)とRobotERPツバイソとの間のデータの受け渡しも、システム間の連携の開発をせずに任せられます。
-
AIエージェントを
使いたいが、 統制する 基盤がなく、 進め方も 分からない 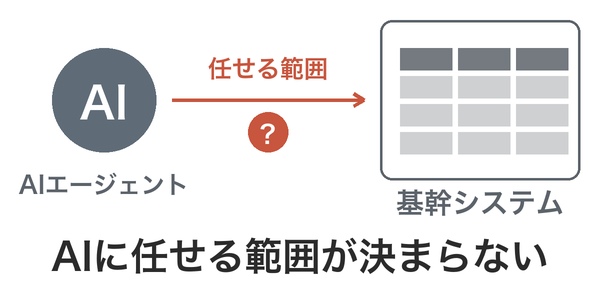
AIエージェントに基幹システムを操作させるため、画面を通さずにデータベースへ直接書き込ませることがあります。この場合、基幹システムで利用者ごとに設定した権限による制限がかからず、入力規則の検証や承認も経ずに、データが書き込まれます。そのため、AIエージェントに許可する操作の範囲を決めにくくなります。試験導入から本番の業務へ利用を広げることも難しくなります。
RobotERPツバイソでは、AIエージェントができる操作は、そのAIエージェントを使う人に許された操作の範囲に限られます。AIエージェントからの登録にも、画面から入力した場合と同じ入力規則の検証がかかります。確定・送信・支払の前には、画面から操作した場合と同じく、設定した承認を経ます。誰が何を行ったかは記録に残ります。作業の順序と、人の承認を挟む場所は、Tsubaiso Intelligenceのスキルが定めます。まずは、社員のAIエージェントに会社の手順と、承認者などの決まりを持たせるところから始められます。
1. 年払いの利用料や、ライセンスと保守の代金を、毎月の売上へ表計算ファイルで振り分けている
法人向けのSaaSや保守の契約では、利用料や保守料を契約の開始時に1年分前もって請求することがあります。受け取った額は前受金(契約負債)とし、経過した月の分を毎月売上へ振り替えます。期中にユーザー数やプランが変わると、残りの期間に振り替える額も変わります。パッケージソフトを販売する会社では、ライセンス・初期設定(インストール)・保守(アップデートと問合せへの対応)を1つの契約で販売することがあります。会計では、これらを別々のサービスとして扱う例が示されています。1つの価格で販売したときは、それぞれを単独で販売する価格の比で代金を振り分けます。ライセンスが、契約した時点のソフトウェアを使用する権利に当たる場合は、お客様がライセンスを使えるようになった時点で売上として計上し、アップデートや問合せへの対応は保守の契約期間にわたって売上として計上します。「年間ライセンス」と期間を定めたことだけでは、期間にわたって売上として計上する根拠になりません。導入時に受け取る返金の無い初期費用は、会計では将来のサービスの提供に合わせて売上として計上する場合があり、法人税では原則として受け取った事業年度の益金になるため、決算と申告で差異が生じることがあります。契約を結んだ時点で、代金を明細ごとに振り分けて売上にする時期を決めておかなければ、毎月の売上と前受金の残高を、締めのたびに計算し直すことになります。
企業会計基準第29号「収益認識に関する会計基準」は、財又はサービスを顧客に移転する前に受け取った対価を契約負債とし(第11項)、取引価格を、契約の各履行義務の独立販売価格の比率で配分するとしています(第66項)。企業会計基準適用指針第30号は、ソフトウェアのライセンス・インストール・アップデート・テクニカルサポートを1つの契約で販売する例で、4つを別々の履行義務として識別しています(設例6-1)。ライセンスが知的財産を使用する権利に当たる場合は、一時点で充足される履行義務として処理し、顧客がライセンスを使用して便益を享受できるようになった時点で収益を認識します(第61項〜第63項・第147項)。この判定では、ライセンスの時期・地域・用途の制限を考慮しません(同指針第66項)。返金が不要な契約時の支払が財又はサービスの移転を伴わない場合は、将来の財又はサービスを提供する時に収益を認識します(第57項・第58項)。法人税基本通達2-1-40の2は、取引の開始時に受け取る返金不要の支払を、原則として取引を開始した日の属する事業年度の益金としています。
2. 期中のプラン変更・ユーザー数の追加・解約のたびに、契約と請求額を計算し直している
契約期間の途中で、ユーザー数の追加や削減、上位のプランへの変更、オプションの追加、一部の解約といった申し出を受けます。単独で販売する価格のまま別のサービスを追加する場合は、追加の分を独立した契約として扱います。上位のプランへの切り替えが独立した契約に当たらず、残りの期間のサービスが切り替え前に提供したものと別個であれば、元の契約を解約して新しい契約を結んだものとして扱います。どちらの場合も、変更日からの日割りの請求額と、残りの期間の月ごとの売上を計算し直します。自動で更新する契約では、満了の前に料金の改定を決め、更新後の契約に反映します。変更の申し出を受けた時点で、元の契約のどの月を取り消し、変更後の契約をどの月から計上するかを記録しなければ、残りの期間の売上と前受金の残高が、お客様との契約と合わなくなります。
企業会計基準第29号は、契約の範囲又は価格の変更で、契約の当事者が承認したものを契約変更とし(第28項)、別個の財又はサービスが追加され、独立販売価格に相当する分だけ価格が増える場合は、独立した契約として処理するとしています(第30項)。独立した契約として処理しない場合で、残りの財又はサービスが移転済みのものと別個であれば、既存の契約を解約して新しい契約を締結したものとして処理します(第31項(1))。情報処理推進機構と経済産業省の「情報システム・モデル取引・契約書」のSaaS・ASP活用編は、サービスを選ぶときの確認項目に、ライセンスの増減ができるかと増減した場合の価格の扱い、価格改定のポリシーの開示、途中解約の料金の扱いを挙げています。
3. 他社のソフトウェア・クラウドの再販で、売上を総額と純額のどちらで計上するかを、表計算ファイルで分けている
他社のソフトウェア・クラウドを再販する会社は、グループウェアなどのライセンスを月額で、クラウド基盤の利用料を利用量に応じて再販し、自社の導入の支援や保守・運用とあわせて請求します。自社のSaaSを、販売代理店やクラウドのマーケットプレイスを通して販売する会社もあります。会計では、お客様へ提供する前にそのサービスを支配している本人なら、売上を総額で計上し、他社による提供を手配するだけの代理人なら、手数料の純額を売上とします。本人か代理人かは、サービスの提供に主たる責任を負うか、価格を自社で決められるかといった指標から、サービスごとに、仕入先との契約の条件を見て判定します。そのため、1つの契約の中でも、自社が行う保守・運用は本人として総額、他社のライセンスの手配は代理人として純額と、判定が分かれることがあります。利用量に応じた利用料は、提供した分の価値に直接対応する額を請求できる場合、請求できる額で売上として計上できます。会計で純額にする取引でも、自社が仕入れて販売する契約の形なら、消費税では課税売上と課税仕入をそれぞれ総額で扱う例が、国税庁から示されています。総額か純額かで、売上高と粗利率(売上総利益率)は大きく変わります。再販するサービスごとに本人か代理人かを決め、その区分のとおりに売上と仕入を記録しなければ、サービスごとの売上高と粗利率が、決算の数字と合いません。
企業会計基準適用指針第30号は、顧客への財又はサービスの提供に他の当事者が関与している場合、企業が本人に該当するときは対価の総額を、代理人に該当するときは手数料の純額を収益として認識するとしています(第39項・第40項)。判定は顧客に提供する財又はサービスごとに行い(第41項)、財又はサービスが顧客に提供される前に企業がそれを支配しているかで判断します(第43項・第44項)。支配しているかの指標として、履行に対する主たる責任、在庫リスク、価格設定の裁量を挙げています(第47項)。同指針の設例20は、1つの契約の中で、自ら提供するサービスでは本人、外部の業者のデータベースのライセンスの手配では代理人と、判定が分かれる例を示しています。履行が完了した部分の価値に直接対応する額を顧客に請求する権利を有している場合は、請求する権利を有している金額で収益を認識できます(第19項)。国税庁の「収益認識基準による場合の取扱いの例」は、会計と法人税で手数料の純額を収益とする取引でも、消費税では課税売上と課税仕入をそれぞれ総額で扱う例を示しています(ケース6)。
4. 海外のクラウド基盤や海外のSaaSの利用料の消費税と外貨を、請求書ごとに確かめている
自社のサービスを海外のクラウド基盤上で運用し、開発や運用に海外のSaaSを使う会社では、海外の事業者から毎月、外貨建ての請求書を受け取ります。国外事業者が提供するクラウドやソフトウェアの利用は、電気通信利用役務の提供に当たります。個別の交渉で契約条件を決める事業者向けのサービスは、サービスの提供を受けた事業者が消費税を申告・納税するリバースチャージの対象になります。ただし、一般課税で課税売上割合が95%以上の課税期間や、簡易課税の課税期間は、リバースチャージは不要です。ウェブで誰でも申し込めるサービスは、事業者向けと表示されていても消費者向けとして扱われ、仕入税額控除には適格請求書の保存が必要です。利用料は利用量によって毎月変わり、為替レートで円に換算して記帳します。請求書を受け取った時点で、提供者が国外事業者か、サービスが事業者向けか消費者向けかを確かめなければ、税区分を誤って記帳し、仕入税額控除の額が変わります。
消費税法は、国外事業者が行う電気通信利用役務の提供のうち、その性質や取引条件から通常事業者に限られるものを事業者向け電気通信利用役務の提供とし(第2条第1項第8号の4)、その提供を受けた国内の事業者に、特定課税仕入れとして申告・納税を求めています(第5条第1項)。国外事業者は、事業者向け電気通信利用役務の提供を行う際に、相手方が納税する旨を表示しなければなりません(第62条)。国税庁の「国境を越えた役務の提供に係る消費税の課税に関するQ&A」は、ウェブで申し込めて消費者の申込みを実際上止められないサービスは、事業者向けと表示していても消費者向けとして扱うとしています(問3-1)。一般課税で課税売上割合が95%以上の課税期間や、簡易課税の課税期間は、特定課税仕入れは無かったものとされます(問5)。国外事業者から消費者向けの提供を受けた場合の仕入税額控除には、適格請求書の保存が必要です(問29)。
5. 開発を続けながら、機能の追加は資産、障害の対応は費用に、表計算ファイルで分けている
SaaSを提供する会社では、リリースのあとも開発チームが機能の追加と障害の対応を並行して行います。お客様にサービスを提供するために使うソフトウェアは、自社利用のソフトウェアとして、将来の収益が確実になった時点から完成するまでの制作の費用を資産に計上します。完成後のプログラムの修正は、会計では、自社利用のソフトウェアを資産に計上する要件に当てはめます。機能の追加の費用は、将来の収益の獲得が確実と認められる場合に資産に計上し、確実と認められない場合や確実かどうか不明な場合は、発生した期の費用とします。障害の除去など機能の維持の費用は、市場販売目的のソフトウェアと同じく、発生した期の費用とします。税務では、新たな機能の追加や機能の向上の費用は原則として資本的支出として資産に計上し、プログラムの機能上の障害の除去や現状の効用の維持の費用は修繕費として損金の額に算入します。自社のパッケージソフトを販売する会社では、最初の製品マスターの完成までの費用は研究開発費で、その後の改良の費用を資産に計上します。販売するソフトウェアは、見込みの販売数量や販売収益に基づいて、原則として3年以内に償却し、見込みを見直したときは、以後の償却額も計算し直します。税務ではソフトウェアを定額法で償却するため、会計と税務で年ごとの償却額に差異が生じることがあります。開発を始める時点で、機能の追加と障害の対応を分けて作業時間を記録しなければ、完成後に資産に計上する額を、根拠とともに示せません。
移管指針第8号「研究開発費及びソフトウェアの会計処理に関する実務指針」は、自社利用のソフトウェアを、将来の収益獲得又は費用削減が確実と認められる場合に無形固定資産に計上し、確実と認められない場合や確実かどうか不明な場合は費用処理するとしています(第11項)。その例に、契約に基づいて第三者への業務処理サービスの提供に用い、対価を得るソフトウェアを挙げています(同項)。市場販売目的のソフトウェアは、最初に製品化された製品マスターの完成までの費用を研究開発費とし、その後の改良・強化の費用を資産に計上します(第8項・第9項)。研究開発の終了時点以降の市場販売目的のソフトウェアの制作費のうち、ソフトウェアの機能維持に要した費用(バグ取り、ウィルス防止等の修繕・維持・保全のための費用)は、発生時の費用として処理するとしています(第34項(2))。資産に計上した市場販売目的のソフトウェアは、見込販売数量又は見込販売収益に基づいて償却し、毎期の償却額は残存有効期間に基づく均等配分額を下回ってはならず、見込有効期間は原則として3年以内とします(第18項)。本文の会計の扱いは、自社で制作した自社利用のソフトウェアの完成後の修正に、移管指針第8号の第11項の要件を当てはめて説明しています。法人税基本通達7-8-6の2は、プログラムの修正のうち、プログラムの機能上の障害の除去や現状の効用の維持に当たるものを修繕費、新たな機能の追加や機能の向上に当たるものを資本的支出としています。同7-8-3は、1つの計画に基づいて同一の固定資産について行う修理・改良等のうち、費用が少額のものや、周期が短いことが既往の実績などから明らかなものの費用を、修繕費として損金経理ができる場合を定めています。
RobotERPツバイソでの解決方法
お客様ごとに案件を登録し、利用料・ライセンス・保守を明細ごとの時期で計上する
ツバイソPSAは、取引先・案件を起点に業務プロセスを組み立てます。売上プロセス(見積・受注・納品・請求・売上・入金予定)と、調達プロセス(調達依頼・見積依頼・発注・検収・仕入経費・支払予定)が、同じ案件に紐づいて記録されます。
SaaS・ソフトウェアの販売と保守では、お客様ごとに案件を登録し、利用契約やライセンスの販売、保守契約を受注として登録します。提供するサービスとプランは商品・サービスとして登録します。1つの受注に、利用料・ライセンス・初期設定・保守を明細として登録でき、明細ごとに売上の計上方法を選べます。
| 契約に含める料金 | 売上の計上方法 | 明細に入力する値 |
|---|---|---|
| 月額・年額の利用料、年間の保守料 | 契約期間の各月に計上 | 契約期間と、計上の開始日・終了日 |
| 利用量で決まる料金 | 毎月の利用量に単価を掛けて計上 | 単価と、毎月の利用量。見込みの利用量を入力すると、売上の見通しにも反映される |
| ライセンスの提供(使用する権利に当たるもの)、初期設定・導入の支援 | 提供・完了して検収した時点で計上 | 提供・完了の予定日(納品予定日) |
受注を承認すると、契約期間の各月の売上の予定が作られ、毎月の締めのたびに売上が計上されます。月払いの契約は、各月の請求も締めのたびに作られます。年払いの契約は、受注から1年分を請求し、売上は契約期間の各月に分けて計上します。前もって受け取った額(前受金)は、ツバイソERPでは前受収益の勘定で計上されます。初期費用を受け取った時点で売上に計上するか、契約期間に配分するかは、会計の判断に合わせて明細の売上の計上方法で選びます。初期費用の明細を契約期間の各月に計上する明細にすると、初期費用が契約期間の各月へ配分されます。
ライセンス・初期設定・保守を1つの価格で販売した場合は、各明細の単価に、それぞれを単独で販売する価格を入力します。1つの価格との差額を、単独で販売する価格の比で振り分け、各明細の減算金額に入力します。振り分ける額は、表計算ファイルで計算します。毎月計上する明細では、減算金額は契約期間の各月へ均等に配分されます。ライセンス(使用する権利に当たるもの)と初期設定は提供・完了の時点で、保守は契約期間の各月に、振り分けたあとの額で売上が計上されます。
利用規約や個別の契約書・覚書は、契約として取引先・案件・受注に紐づけて保管し、契約期間や自動更新の有無を一覧で確認できます。同じお客様の複数の契約の請求書は、月ごとに1通の送付にまとめられます。承認した請求書は、請求書送付予定日に、お客様の担当者へメールで自動送付できます。
このほか、無償の試用期間を設ける契約も、同じ受注に記録できます。試用の月を金額の無い明細とし、有償の月からを月額の明細として登録すると、試用の期間に売上は計上されず、有償に切り替わった月から月額の売上が計上されます。最初の数か月を無償にする年間契約は、無償の月を含めた契約期間の明細に、無償の分の額を減算金額として入力すると、年額が契約期間の各月へ均等に振り分けられます。
期中の変更と、満了での更新・解約を記録する
契約期間の途中の変更と、満了での更新・解約は、次のように記録します。
| 契約の変化 | 記録のしかた |
|---|---|
| ユーザー数・オプションの追加 | 元の受注を参照する、追加の受注として登録する |
| 上位・下位のプランへの変更 | 変更前のプランのうち変更日以降の期間を解約し、変更後のプランを追加の受注として登録する |
| ユーザー数の削減・中途解約 | 解約の受注として登録する |
| 満了での更新 | 受注に自動更新を設定すると、契約更新手続きの開始日に、次の期間の受注が自動で作成される |
| 満了での解約 | 解約の手続きで解約日と解約理由を記録すると、自動更新が外れ、次の期間の受注は作成されない |
期中の追加と解約は、元の受注を参照する新しい受注として作られ、元の受注は書き換えずに残ります。以降の月の請求・売上の予定には、追加と解約の受注が反映されます。月の途中の変更は、追加と解約の受注の期間を変更日に合わせて登録し、最終月の日数の割合を入力すると、初月と最終月の金額を日割りで計算します。
更新で作成された受注は承認前の状態で作られ、明細は元の受注を写したものになります。更新の時期に料金を改定するときは、更新で作成された受注の単価を改定後の額に変更してから承認すると、改定後の料金で次の期間の請求・売上の予定が作られます。価格表から設定された単価は、価格表の参照を解除して単価を変更するか、加算金額・減算金額で調整します。取引先別・期間別の価格表を登録すると、改定後の価格を適用開始日から新規の受注に使えます。自動更新は承認済みの受注で行われるため、更新の対象にする受注は、あらかじめ承認します。
翌月に契約が終わる受注は一覧で確認できます。解約の通知期限も、受注ごとに記録できます。
再販と代理店経由の売上を、サービスごとに総額か純額で記録する
他社のソフトウェアのライセンスやクラウドの利用料を再販する場合は、再販するサービスを商品・サービスとして登録し、お客様への受注と、仕入先への発注を、同じお客様の案件に登録します。本人か代理人かは、再販するサービスごとに、仕入先との契約の条件から判断します。判断した区分ごとに、次のように記録します。
| 区分 | 売上の記録 | 仕入・手数料の記録 |
|---|---|---|
| 本人(総額) | お客様への売上を、総額で受注に登録する | 仕入先への支払を発注に登録し、原価に計上する。販売代理店への手数料は、手数料の購買原因で登録する |
| 代理人(純額) | お客様への売上を、受注に登録する | 発注の明細に、勘定科目を売上高とする購買原因を設定する |
勘定科目を売上高とする購買原因を発注の明細に設定すると、管理会計では、仕入の額が売上高から差し引かれ、売上と仕入を総額で集計せずに、差額が売上として集計されます。この購買原因は、購買原因のマスタに追加して使います。購買原因は発注の明細ごとに設定するため、1つの契約の中でも、自社の保守・運用の仕入は原価に、他社のライセンスの仕入は売上高に分けて記録できます。ツバイソPSAの受注と発注の明細は、それぞれの税区分を持ちます。
クラウド基盤の利用料を利用量に応じて再販する場合は、お客様への請求を利用量で決まる料金の明細とし、毎月の利用量を入力すると、単価を掛けた額が請求と売上になります。仕入先への利用料も、利用量で精算する発注の明細で記録できます。
自社のサービスを販売代理店やマーケットプレイスを通して販売する場合も、同じ区分で記録します。ツバイソERPをあわせてお使いいただくと、マーケットプレイスが手数料を差し引いて入金した場合は、入金を消し込むときに、差額を支払手数料として計上できます。また、ツバイソERPでは、複数のお客様の代金が1件の入金にまとまっている場合は、1件の入金を複数の得意先へ消し込めます。
海外のクラウド・SaaSの利用料を、税区分と為替レートで記録する
海外のクラウド事業者やSaaSの事業者は、仕入先として登録するときに、国外事業者であることと登録番号を入力します。仕入先に国外事業者の区分と登録番号を登録すると、登録番号の有無に応じて、仕入の税区分が自動で選ばれます。リバースチャージの対象になる事業者向けのサービスは、商品・サービスに特定課税仕入の税区分を設定すると、その税区分で記録され、ツバイソERPの消費税の集計では課税標準に加えられます。事業者向けか消費者向けかは、取引ごとに判断し、商品・サービスの税区分に設定します。リバースチャージが不要な課税期間に当たるかは、課税期間ごとに判断します。
外貨建ての利用料は、通貨と為替レートの種別を指定して発注・仕入経費に登録すると、円に換算して原価に計上されます。為替レートの種別は、取引日・前月の平均・前月末日などから選べます。複数のサービスで共有するクラウド基盤の費用は、ツバイソERPの配賦の機能で、サービスごとの部門やセグメントへ配賦して損益を確認できます。この配賦による損益は、部門・セグメントの単位で集計され、案件ごとの損益とは別の数字になります。
海外のお客様との契約は、契約の通貨のまま請求し、円に換算して売上を計上します。ツバイソERPをあわせてお使いいただくと、入金を消し込むときに、為替差損益の仕訳が自動で作られます。
開発の作業時間を機能ごとに集め、資産と費用に分けて償却する
機能の追加や新しい製品の開発ごとに、原価を集計する制作の単位を作成します。原価の会計処理の方法をソフトウェアとした制作の単位では、開発者の作業時間と外注費が、制作の途中はソフトウェア仮勘定として集計され、完成するとソフトウェアへ振り替えられます。機能の追加と障害の対応を別の制作の単位に分けて作業時間を登録すると、資産に計上する額と、費用にする額を分けて集計できます。障害の対応のように費用にする作業の制作の単位には、未完成の間も資産にせず、費用として計上する原価の会計処理の方法を使います。担当者ごとの人件費の単価を登録すると、作業時間から人件費が計算されます。作業時間を登録できるのは、ライセンスを割り当てた従業員です。
完成したソフトウェアは、集計した原価をもとに、ツバイソERPの固定資産の台帳に無形固定資産として登録します。台帳に登録すると、毎月の減価償却の仕訳が作られます。SaaSとして提供するソフトウェアは、耐用年数と償却の方法を台帳に登録して償却します。
販売するパッケージソフトは、製品マスターの完成後の改良の費用を同じ形で集計し、固定資産の台帳に登録します。見込みの販売数量又は販売収益に基づく各期の償却額と、残りの有効期間で均等に配分した額を比べ、大きいほうの額を表計算ファイルで求めます。求めた各期の償却額は、固定資産の台帳の減価償却計画に入力できます。減価償却計画には、表計算ファイルの値を貼り付けられます。見込みを見直したときは、残りの期の償却額を入力し直せます。登録する償却の方法と月割りの扱いは、導入のときに確かめます。
管理会計 ── 更新を迎える前に、お客様ごとの月の売上と継続収益の見通しが立つ
受注と発注を登録すると、契約期間の各月に売上と原価の予定が計上される
見積・受注・発注の明細を保存すると、その内容が管理会計へ自動で計上されます。商品・サービスに計上基準と勘定の対応を設定済みであることが前提です。月額・年額の利用料と保守料は契約期間の各月の売上の予定として、ライセンスや初期設定は提供・完了の予定月の売上の予定として計上されます。利用量で決まる料金は、見込みの利用量を入力すると、各月の売上の予定に計上されます。再販するサービスの仕入先への発注は、各月の原価の予定として計上されます。
受注を登録するとお客様ごと・月ごとの売上の予定が加算され、発注を登録すると原価の予定が加算されます。契約済みの将来の月の売上が予定として計上されるため、来月以降に計上される継続収益の見通しを確認できます。
予定と実績を、同じ集計の軸で比較できる
契約期間が進むにつれて、「予定」と「実績」が管理会計のデータとして計上されます。売上と原価のそれぞれについて、どの業務から計上されるかは次のとおりです。
| 予定 | 実績 | |
|---|---|---|
| 売上 | 見積・受注・納品 | 売上 |
| 原価 | 見積原価・調達依頼・発注・検収 | 仕入経費・工数・経費精算 |
集計の軸も共通で、計上月・案件・取引先・部門・商品・サービスと、自社で定義したセグメントです。予定と実績が同じ集計の軸で計上されるため、標準のレポートで予定と実績を比較できます。締めた月までの実績と、それ以降の月の予定を合わせれば、同じ集計の軸で当期の着地見込みを確認できます。
継続収益の指標と、お客様ごとの増減
標準のレポートで、毎月の継続収益(MRR)、顧客あたりの平均(ARPA)、契約を始めた月ごとの売上の継続率(NRR)と顧客の維持率を、実績と見込みの両方から月ごとに確認できます。NRRと顧客の維持率は、得意先の初回契約日を、継続課金を始めた月にそろえておくことが前提です。MRRには、毎月計上する利用料と、利用量で決まる料金が含まれます。MRRのレポートに、売上の合計を12倍する集計式を追加すると、年間の継続収益(ARR)も月ごとに確認できます。利用量で決まる料金を除いたARRは、絞り込みで毎月計上する明細だけにして確認します。MRRやARRの定義は会社ごとに異なるため、標準のレポートをコピーして、自社の定義に合わせた式で使います。
得意先と計上月で並べたレポートに集計式を追加すると、お客様ごとに、その月の継続収益が新規・増額・減額・解約のどれによって増減したかを確認できます。全社の内訳の合計と、金額・顧客数による解約率は、このレポートを表計算ファイルに書き出して集計します。
案件には粗利予算・総費用予算・粗利率予算を設定できます。お客様(案件)ごとに、利用料・保守料の売上と、再販の仕入や外注費の原価の実績を、予算と比較できます。自社のSaaS、パッケージの保守、他社のサービスの再販といった事業の区分をセグメントとして登録すると、事業ごとの売上と原価を、同じ集計の軸で確認できます。
部門の単位では、予算プラン(当初予算・修正予算といった複数の版)を登録すると、実績の累計と予算を合わせて当期の着地を見通せます。
会計まで一気通貫であることの意味
ツバイソERPをあわせてお使いいただき、仕訳の自動連携を設定すると、締めた売上・仕入・経費が仕訳としてツバイソERPに作成され、債権債務管理・財務会計に反映されます。売上と、固定資産の台帳を通さない仕入・経費の数字は、案件と決算で同じデータから得られるため、管理会計のために別途集計する工程は必要ありません。
年払いの利用料や保守料のように、入金と売上の計上の時期が離れる取引では、前受収益となる請求・入金と、各月の売上の計上から、同じデータで仕訳が作成されます。完成したソフトウェアの減価償却の仕訳は、固定資産の台帳から毎月作られます。
ツバイソPSAはSalesforceの基本機能を含めてご提供しており、Salesforceを別途ご購入いただく必要はありません。商談から先の業務プロセスを同じ基盤で運用できます。
AIから自然言語で扱える
2026年に提供を開始したTsubaiso Intelligenceは、お使いのAIがツバイソPSA・IMAを自然言語で正しく操作できるよう、手順と判断の基準、業務データの意味定義、ヘルプ記事といった知識を提供するサービスです。
管理会計の節で説明したデータは、そのままAIへの質問で参照できます。「来月に更新を迎える契約の年額の合計は」「先月、減額と解約で継続収益が減ったお客様は」「再販の事業の粗利率は、前年と比べてどうか」といった問いに、AIが、登録されているデータを参照して回答します。
予定と実績の集計は軸が多く、確認する軸は、お客様別・サービス別・事業別・契約を始めた月別と、問いによって変わります。このため、あらかじめ作成したレポートでは答えられない問いもあります。集計の軸をデータに設定しておくと、軸ごとにレポートを作成しなくても、AIに質問して集計できます。
お客様から受け取った注文書や、仕入先から受け取った利用料の請求書のファイルから、受注や仕入の登録、登録内容と元の書類との照合までを、お使いのAIで行えます。
業務でのご利用には、MCPとスキルに対応したAIサービスと、Tsubaiso Intelligenceのご契約が必要です。
ITreviewのレビュー
IT製品のレビューサイトITreviewには、RobotERPツバイソの利用者が投稿したレビューが複数掲載されています。掲載ページでご覧いただけます。ITreview Grid Awardは、同サイトのレビューをもとに四半期ごとに製品を表彰する賞です。RobotERPツバイソは、2026 FallのERPパッケージ部門で「Leader」を受賞しました。
検討の進め方
基幹システムは、一度導入すると長期にわたって使い続けるものです。その影響の大きさに見合う検討ができるよう、検討の手順と資料を用意しています。製品のご説明と並行して、次の6段階で進めます。
- 要件一覧で、要件をまとめる
当社が導入実績から体系化した740項目以上の要件一覧に、「必要性」と「現在の課題」を記入していただきます。この業種では、契約の変更・更新・解約と、継続収益の集計に関わる要件から確認を始めることをお勧めします。他社のサービスを再販する場合は、サービスごとに売上を総額と純額のどちらで計上するかも、あわせて確認します。当社は各項目の対応区分と説明を回答し、標準機能との適合率を算定してご提示します。記入の進め方についてもご相談を承ります。ご提供はNDA締結後に承ります。 - ERPの選定基準をつくる
提案を比較するための評価ガイド、RFPテンプレート、採点シートをご提供します。用語の定義を最初に揃えることで、各社の回答が同じ粒度で並びます。とくに重要なのが「カスタマイズをどの方式で実装するか」という軸です。同じ「カスタマイズできます」という回答でも、製品の中核を書き換えるのか、プラットフォーム上の設定として実装するのかで、長期の総所有コストは大きく変わります。この違いを評価項目に含めておくと、長期の総所有コストを比較できます。 - ROIを算定する
要件一覧で「必要性が高く、いま課題がある」とされた項目には、損益改善のシナリオが紐づいています。そこから年間の改善見込み額を積み上げ、初期・運用・将来のコストと突き合わせて、累計ROI・回収期間・NPV・IRRを算定します。稟議に載せられる形の根拠が揃います。 - デモで、実際の動きを見る
実際の証憑や、現在ご利用中のExcelをご提供いただき、AIがデータを整理し、取り込む様子をご覧いただきます。カタログではなく、お客様のデータで実際の動きを確かめていただく場です。 - トライアルで、自分たちで操作する
お客様専用のトライアル環境で、30日間、実際の操作をお試しいただけます。トライアルには、お使いのAIをご用意いただきます。 - PoCで、範囲を限定して検証してから本格導入を決める
最初のご契約のあと、本番環境で実データを使って主要な業務を検証します。ここで行った設定と登録したデータは、本格導入でもそのままお使いいただけます。本格導入へ進むかどうかと、その進め方を、PoCの結果を確認したうえで選べるため、判断材料が揃った状態で意思決定していただけます。
この順序には理由があります。要件が固まっていなければ、選定基準もROIの前提も置けません。選定基準があれば、デモやトライアルで何を確かめるかが定まります。この順序で進めることで、後続の判断が確かなものになります。
基幹システムの入れ替えは、日常の業務改善とは頻度も影響範囲も異なる意思決定です。当社は製品の説明に加えて、何をどの順で決めるか、部門をまたぐ要件をどう取りまとめるかという進め方をご支援します。長くお使いいただく仕組みを選んでいただく以上、その判断が確かなものになるまで、誠実に伴走します。
あわせてご覧ください
- プロフェッショナル・サービス・オートメーション(PSA) ── 機能とライセンスの詳細
- Tsubaiso Intelligence ── お使いのAIから自然言語で操作するための知識
- 導入までの流れ ── ご契約までの流れとPoC
- ERP導入 ── 選定・要件定義・Fit to Standard・カスタマイズの判断
- ERP・基幹システムの口コミ・評判 ── 利用者のレビュー
